「지금 고향사랑기부 하면 연말정산에서 얼마 나와요?」 12월이 되면 경리 담당자가 꼭 받는 질문이죠. 답부터 드리면, 2026년에 20만원을 내면 지방소득세까지 약 14만 4천원이 줄어요. 💰
2026년 1월 1일 이후 기부분부터 10만원 초과 20만원 이하 구간의 공제율이 15%에서 40%로 올랐어요(조세특례제한법 제58조, 2025.12.23. 개정). 다만 고향사랑기부금은 일반 기부금과 계산 칸이 따로라서, 부양가족 기부나 이월 같은 규칙이 다르게 움직여요.
고향사랑기부금 세액공제는 얼마인가요? 🧮
기부금을 세 구간으로 나눠 계산해요. 10만원까지는 기부금의 110분의 100, 10만원 초과 20만원 이하분은 40%, 20만원 초과 2천만원 이하분은 15%를 소득세에서 빼요(조특법 제58조 제1항). 특별재난지역으로 선포된 지자체에 정해진 기간 안에 기부한 20만원 초과분은 15% 대신 30%예요.
「110분의 100」이 낯설죠? 소득세가 줄면 그 10%인 지방소득세도 같이 줄어요. 그래서 소득세 90,909원에 지방소득세 9,091원을 더하면 딱 10만원이 되도록 맞춘 숫자예요.
| 기부액 | 소득세 공제 | 지방소득세 포함 |
|---|---|---|
| 10만원 | 90,909원 | 약 100,000원 |
| 20만원 | 130,909원 | 약 144,000원 |
| 30만원 | 145,909원 | 약 160,500원 |
| 50만원 | 175,909원 | 약 193,500원 |
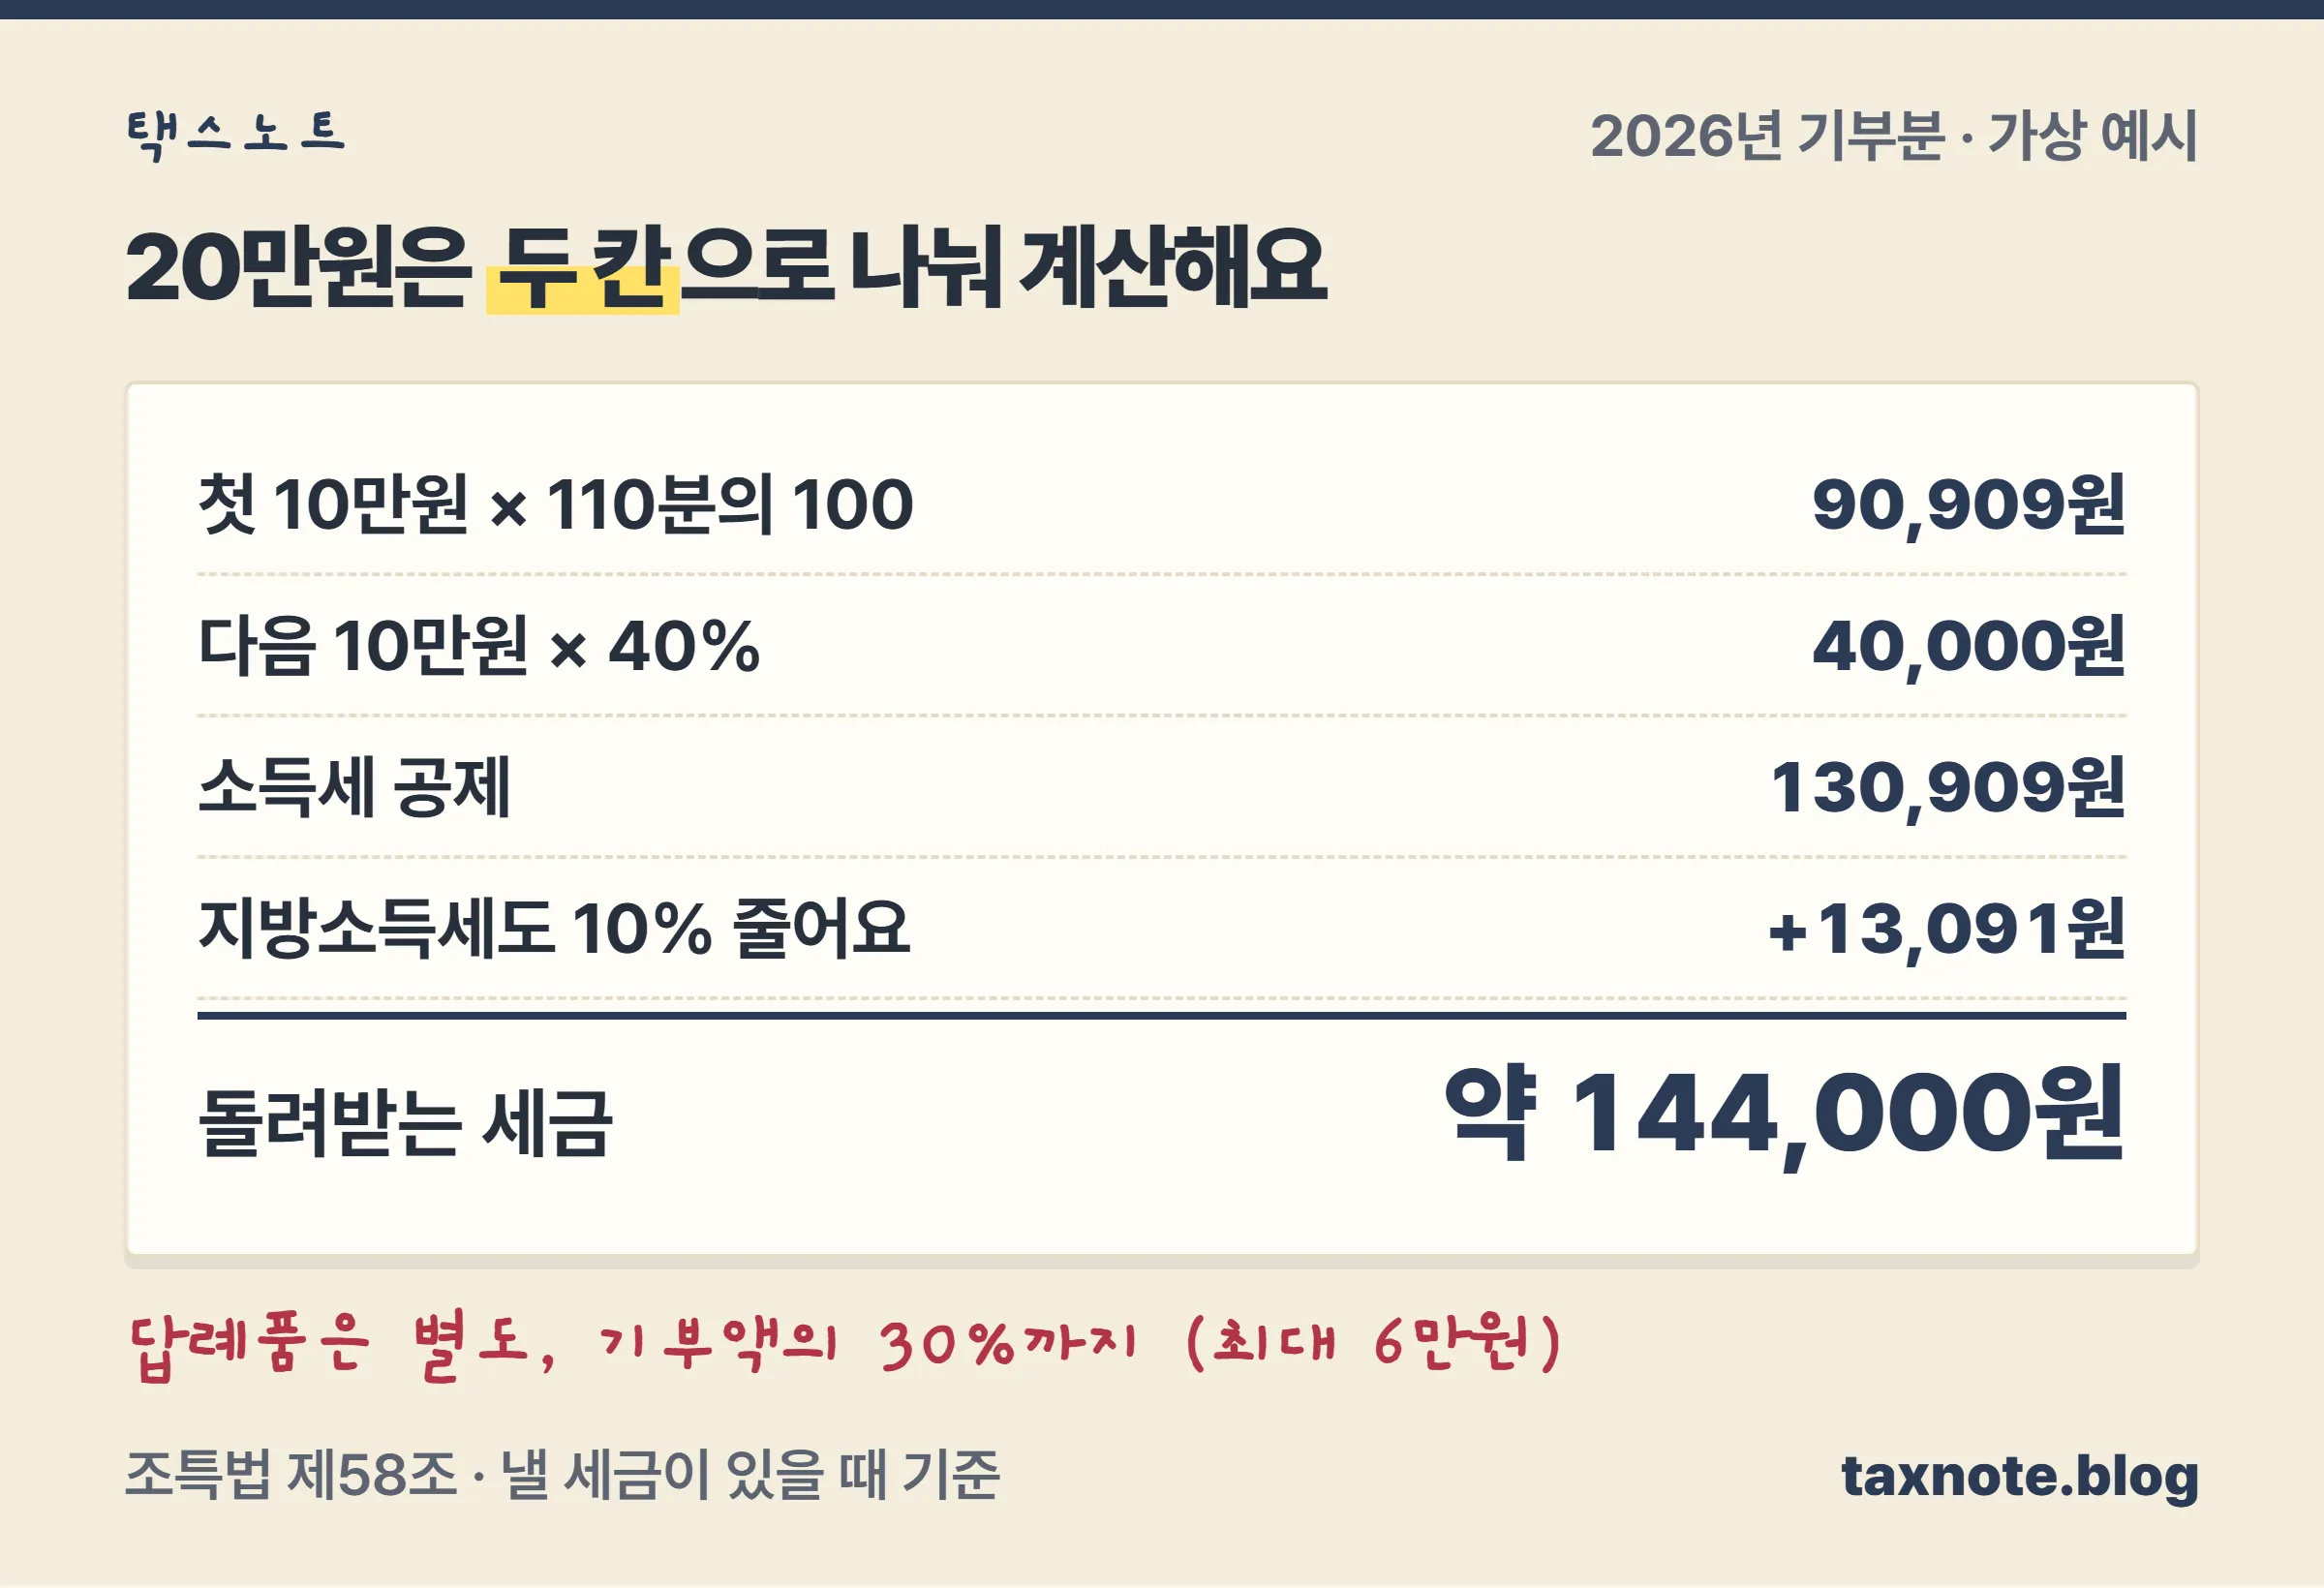
표를 보면 감이 오실 거예요. 20만원까지는 돌아오는 비율이 높고, 그 위로는 16.5%만 돌아와요. 답례품은 기부액의 30% 안에서 받을 수 있으니(고향사랑 기부금법 시행령 제5조), 20만원이면 최대 6만원어치예요.
2026년에 바뀐 것은 무엇인가요? 📅
10만원 초과 20만원 이하 구간을 따로 떼어, 그 구간 공제율을 15%에서 40%로 올렸어요. 조특법 제58조는 2025년 12월 23일 개정됐고(법률 제21223호), 부칙 제1조에 따라 2026년 1월 1일부터 시행돼요.
적용 시점은 부칙 제13조가 정해요. 「이 법 시행 이후 기부하는 경우부터」라서 2025년에 낸 기부금은 옛 규정, 2026년에 낸 기부금부터 새 규정이에요.
| 20만원 기부 | 2025년 기부분 | 2026년 기부분 |
|---|---|---|
| 10만원까지 | 90,909원 | 90,909원 |
| 나머지 10만원 | 15% 15,000원 | 40% 40,000원 |
| 소득세 공제 합계 | 105,909원 | 130,909원 |
| 지방소득세 포함 | 약 116,500원 | 약 144,000원 |
그러니까 올해 2월 연말정산(2025년 귀속)에서 동료가 받은 금액과 내년 2월 금액은 달라요. 「작년엔 11만원 남짓이었는데요?」라는 질문이 나오면 기부 연도부터 확인하세요.
일반 기부금·정치자금과는 무엇이 다른가요? 📝
연말정산 기부금은 근거 법이 세 갈래예요. 사회복지단체·종교단체 등에 낸 일반 기부금은 소득세법 제59조의4 제4항, 고향사랑기부금은 조특법 제58조, 정당·후원회에 낸 정치자금은 조특법 제76조를 따라요.
| 구분 | 공제율 | 부양가족 기부 | 이월 |
|---|---|---|---|
| 일반 기부금 | 15% (1천만원 초과분 30%) | 포함 (나이 무관) | 10년 |
| 고향사랑기부금 | 10만원 100/110 20만원까지 40%·초과 15% | 본인만 | 없음 |
| 정치자금 | 10만원 100/110 초과 15%(3천만원 초과 25%) | 본인만 | 없음 |
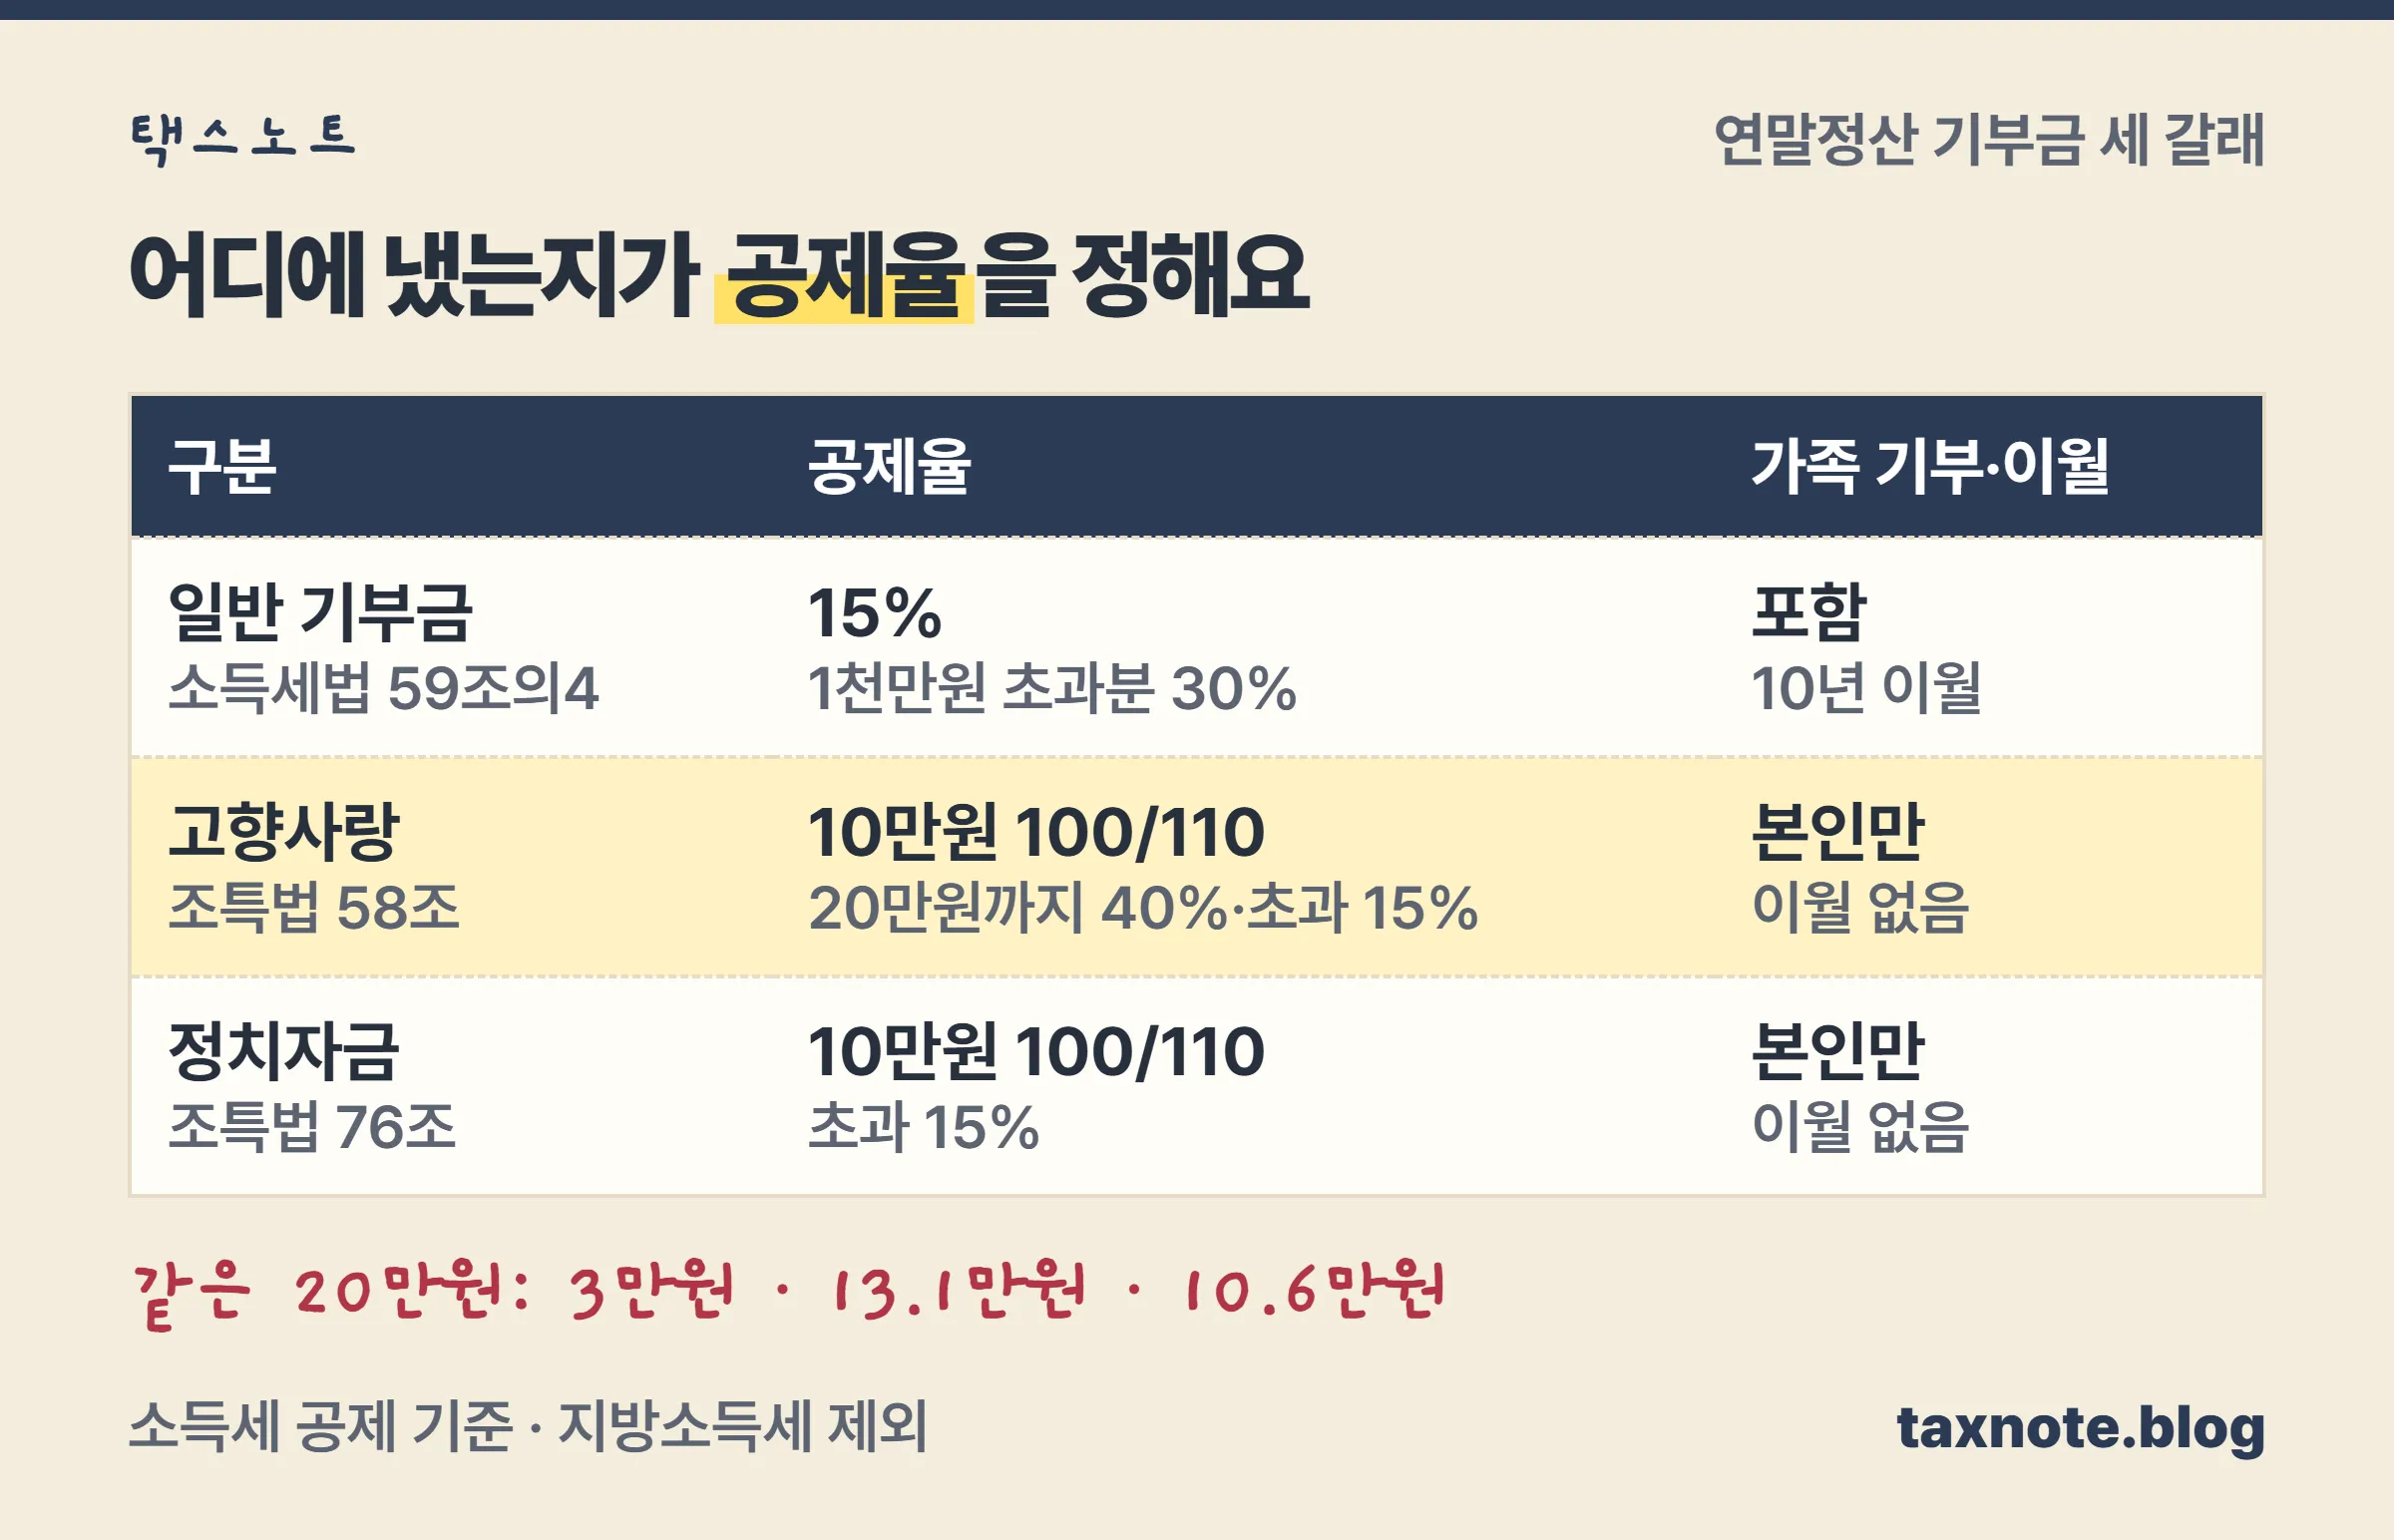
같은 20만원도 어디에 냈느냐에 따라 돌아오는 돈이 달라요. 일반 기부금 20만원은 15%인 30,000원(지방소득세 포함 33,000원), 정치자금 20만원은 105,909원, 고향사랑기부금 20만원은 130,909원이에요.
일반 기부금에는 종교단체 기부가 있으면 소득금액의 10% 등으로 따로 계산하는 한도도 있어요(소득세법 제59조의4 제4항 제2호). 고향사랑기부금은 이 한도가 아니라 연 2천만원 상한(고향사랑 기부금법 제8조 제3항)과 산출세액 한도만 봐요.
배우자나 부모님이 낸 기부금도 합칠 수 있나요? 👪
고향사랑기부금은 합칠 수 없어요. 직원 본인이 낸 금액만 그 직원의 연말정산에 들어가요. 조특법 제58조 제1항은 「거주자가 … 기부한 경우」만 정하고, 제3항은 소득세법 제59조의4 제4항을 적용하지 않도록 했어요.
일반 기부금과 비교하면 차이가 분명해요. 일반 기부금은 제59조의4 제4항 괄호가 기본공제대상자(나이 제한 없음)가 낸 기부금을 포함한다고 정하고 있어서, 소득요건을 맞춘 부모님이 낸 기부금도 자녀가 공제받을 수 있어요.
그래서 맞벌이 부부라면 각자 자기 이름으로 20만원씩 내는 편이 계산상 유리해요. 한 사람이 40만원을 내면 20만원 넘는 20만원분은 15%만 붙기 때문이에요. 기부는 본인 명의로만 해야 하고, 다른 사람 이름을 빌리는 것도 법 제5조 제1항이 막고 있어요.
세금이 모자라면 공제가 사라지나요? ⚠️
네, 고향사랑기부금 공제는 그 해 세금에서 다 쓰지 못하면 사라져요. 조특법 제58조 제2항은 종합소득산출세액을 한도로 정하고, 소득세법 제61조 제2항의 10년 이월은 「기부금 세액공제액」, 즉 일반 기부금에만 붙어요.
예를 들어 볼게요. 직원 A의 2026년 산출세액에서 자녀·보험료 등 다른 공제를 빼고 남은 세금이 8만원이라고 가정해요(설명용 숫자예요).
| 직원 A(가정) | 금액 |
|---|---|
| 다른 공제 뒤 남은 소득세 | 80,000원 |
| 고향사랑 20만원 공제 계산액 | 130,909원 |
| 실제로 쓰이는 공제 | 80,000원 |
| 남아서 사라지는 공제 | 50,909원 |
결정세액이 0원인 신입·저연봉 직원에게는 고향사랑기부의 세금 혜택이 거의 없어요. 「10만원 내면 10만원 돌려받는다」는 말은 그만큼 낼 세금이 있을 때의 이야기예요.
여러 세액공제가 한꺼번에 한도에 걸릴 때 어느 공제부터 빼는지는 연말정산 프로그램 처리에 따라 달라질 수 있어 이 글에서 단정하지 않아요. 직원에게 안내할 때는 작년 원천징수영수증의 결정세액을 먼저 보라고 하면 충분해요.
회사 담당자는 무엇을 확인하면 되나요? ✅
기부 연도, 본인 명의, 주소지, 영수증 네 가지만 보면 돼요. 12월 31일까지 낸 기부가 2026년 귀속이고, 2027년 1~2월 연말정산에서 처리해요.
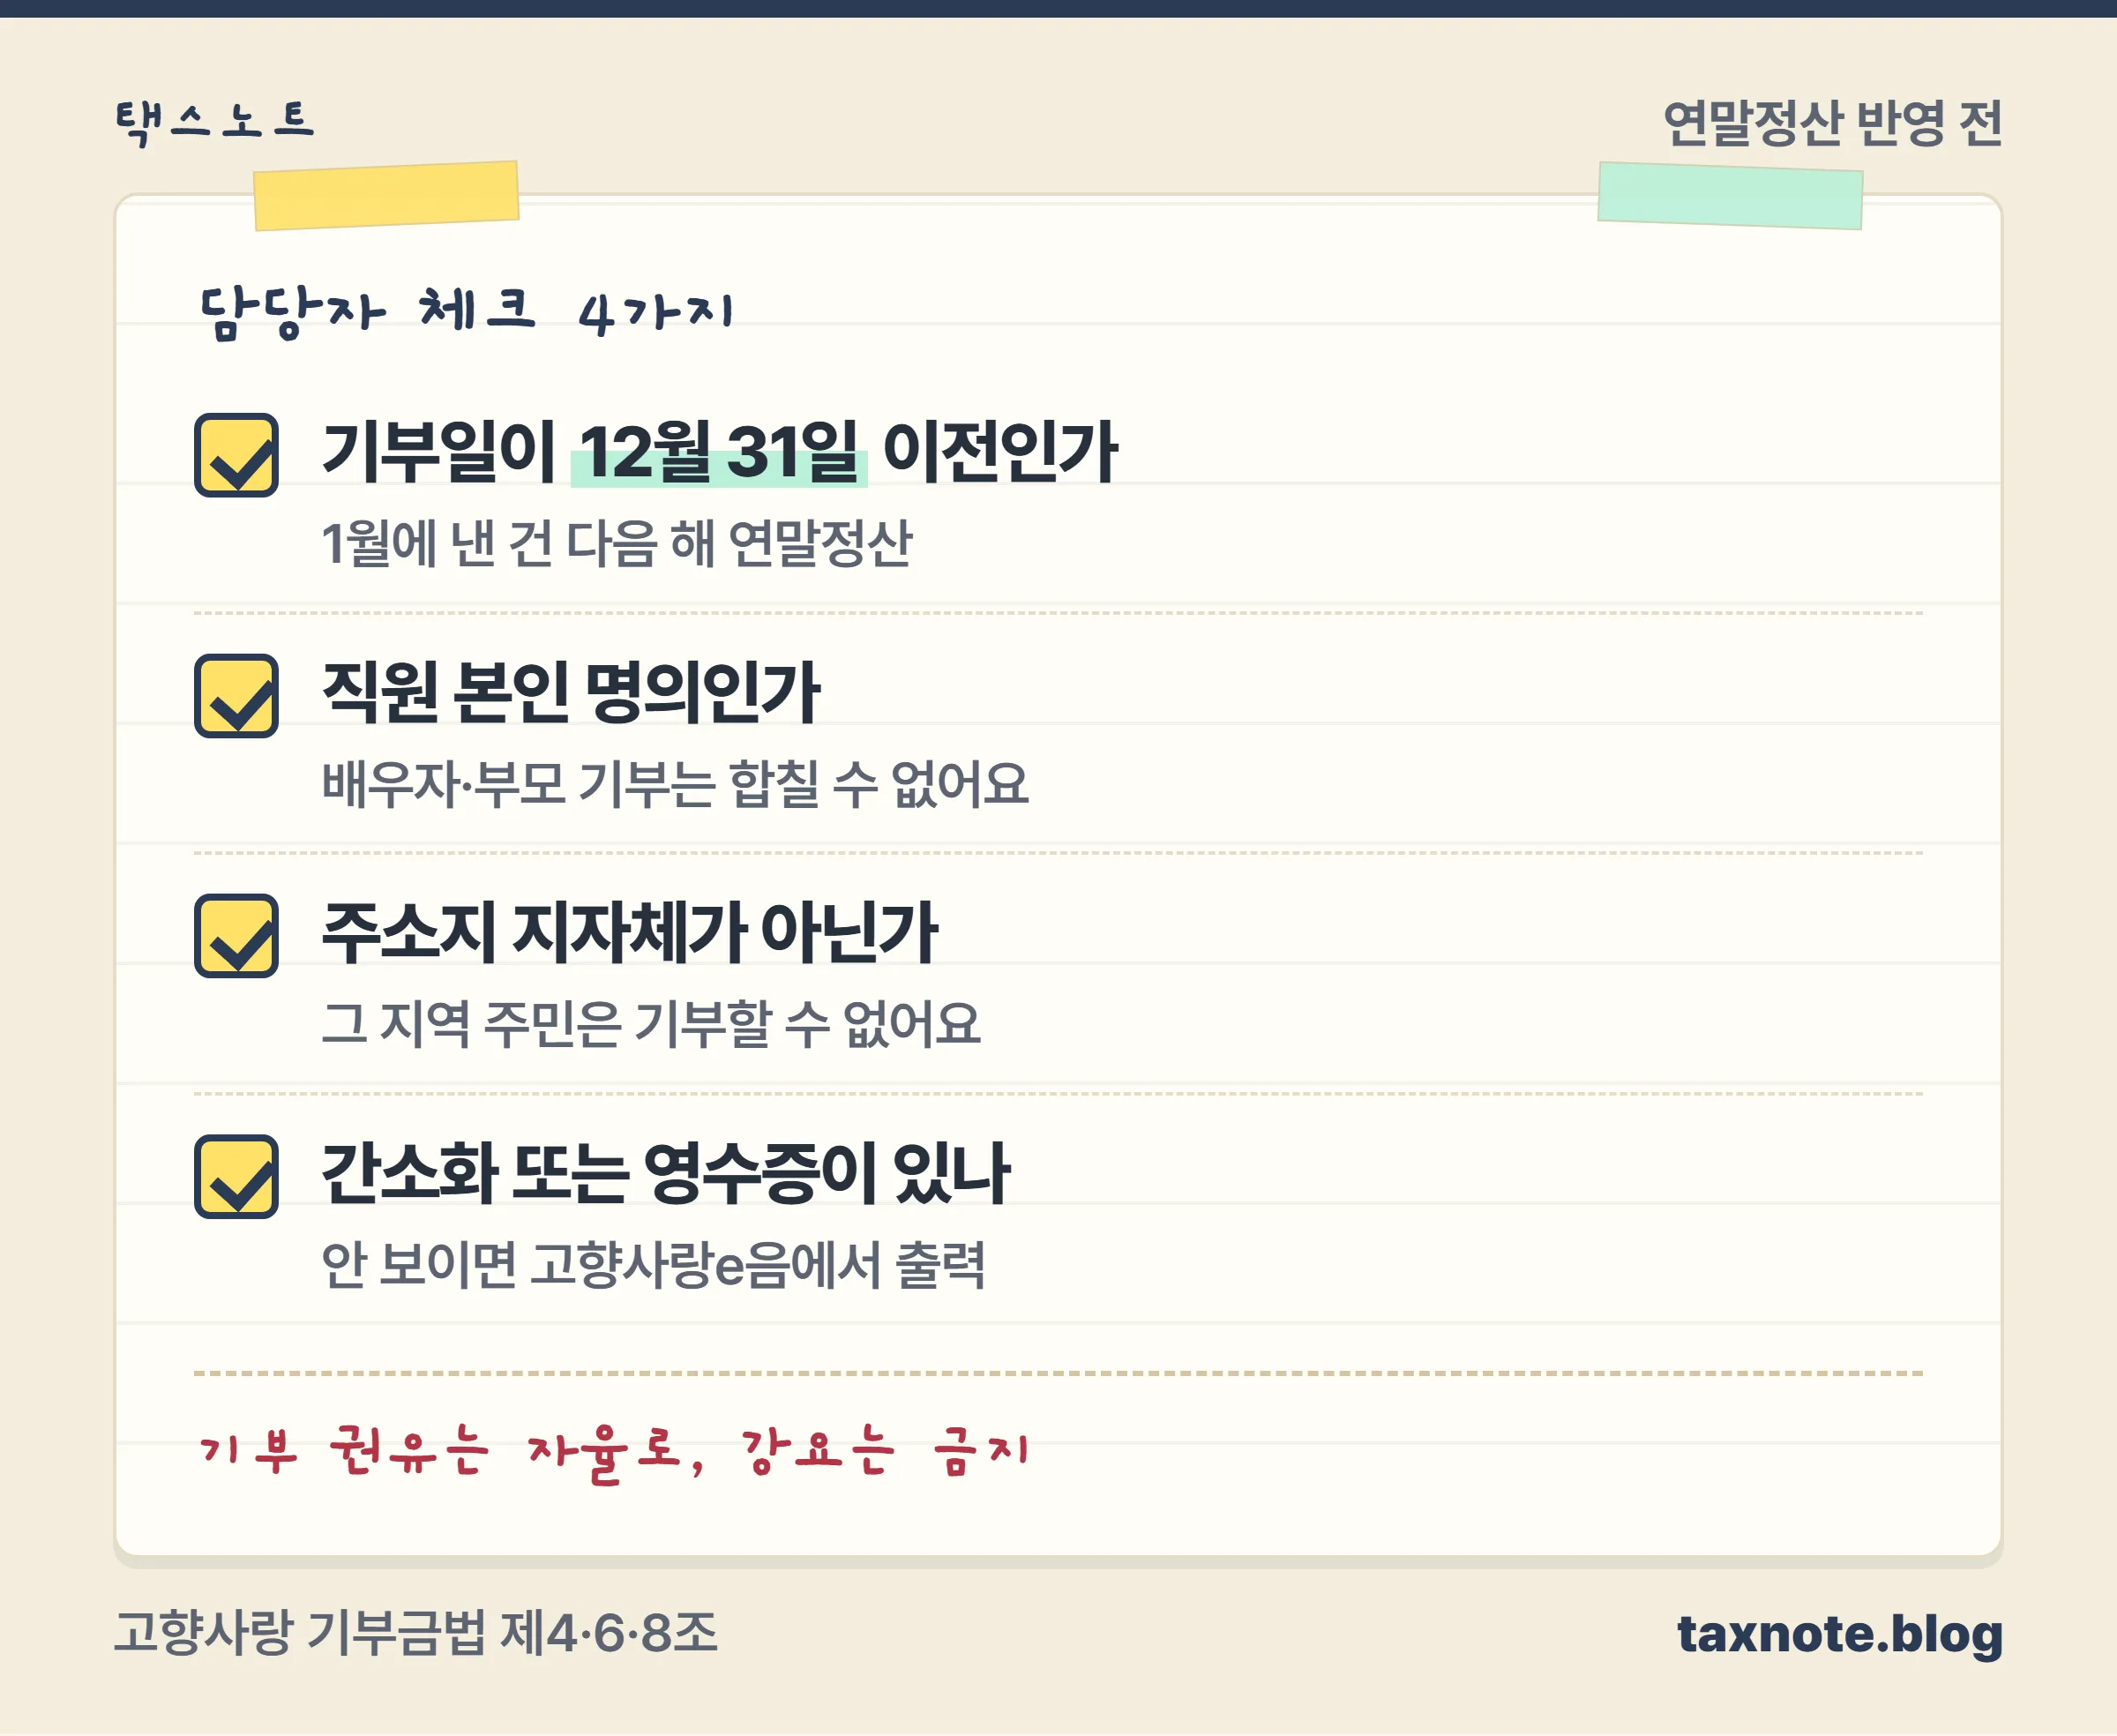
- 기부일: 2026년 12월 31일까지 결제한 금액만 2026년 귀속이에요. 1월에 낸 건 다음 해예요.
- 본인 명의: 배우자·부모 명의 기부는 그 사람의 연말정산 몫이에요.
- 주소지 아님: 지자체는 그 지역 주민이 아닌 사람에게서만 받을 수 있어요(고향사랑 기부금법 제4조). 연중 이사했다면 기부 당시 주소를 보세요.
- 영수증: 지자체장 명의 영수증이 발급돼요(같은 법 제8조 제2항). 고향사랑e음으로 낸 기부는 간소화 자료에 잡히는 경우가 많지만, 안 보이면 고향사랑e음에서 영수증을 내려받아 제출받으세요.
회사 차원에서 챙길 것도 하나 있어요. 업무·고용 관계를 이용해 직원에게 기부를 강요하는 것은 금지예요(같은 법 제6조 제1항). 연말 사내 캠페인을 한다면 자율 참여라는 점을 분명히 적어 두세요.
연말정산 일정과 간소화 외 서류 취합 순서는 연말정산 담당자 가이드에 정리해 두었어요. 직원이 12월 전에 예상 세액부터 보고 싶어 하면 연말정산 미리보기 사용법을 함께 보내 주세요.
사업자는 계산이 다른가요? 🏢
사업소득이 있는 거주자는 10만원까지는 같은 세액공제를 받고, 10만원을 넘는 부분은 세액공제 대신 필요경비에 넣어요(조특법 제58조 제1항 단서). 근로소득만 있는 직원과 계산 방식이 달라지는 지점이에요.
개인사업자가 기부금영수증으로 경비 처리를 할 때 무엇을 따로 확인해야 하는지는 사업자절세노트의 기부금영수증, 개인사업자가 받았다고 전액 경비가 되는 건 아닙니다에 자세히 나와 있어요.
연말은 직원 연말정산 준비와 함께 올해 받을 거래처 대금을 마감하는 시기이기도 하죠. 청구서별 입금 여부를 한 화면에서 맞춰 보고 싶다면 청구스의 청구·결제 현황 관리도 아래에서 확인해 보세요.
연말정산에서 빠뜨렸다면 어떻게 하나요? 🔄
연말정산 때 넣지 못한 기부금은 5년 안에 경정청구로 되돌릴 수 있어요. 회사가 다시 정산해 주지 않아도 직원이 홈택스에서 직접 청구할 수 있어요.
방법과 기한 계산은 연말정산 경정청구 방법에 정리돼 있어요. 다만 고향사랑기부금은 이월이 없으니, 그 해 결정세액 안에서만 되찾을 수 있다는 점은 같아요.
자주 묻는 질문
Q. 고향사랑기부제 20만원을 내면 얼마를 돌려받나요? 2026년 기부분이면 소득세 130,909원(10만원×110분의 100 + 10만원×40%)이 공제되고, 지방소득세까지 줄어 합계 약 144,000원이에요. 내야 할 세금이 그만큼 있어야 다 받을 수 있어요.
Q. 2026년에 무엇이 바뀌었나요? 조세특례제한법 제58조가 2025년 12월 23일 개정돼, 10만원 초과 20만원 이하 구간 공제율이 15%에서 40%로 올랐어요. 2026년 1월 1일 이후 기부분부터 적용돼 2027년 초 연말정산에 처음 반영돼요.
Q. 배우자나 부모님이 낸 고향사랑기부금도 제가 공제받을 수 있나요? 아니요. 조특법 제58조는 거주자 본인이 기부한 경우만 정하고 있어요. 일반 기부금은 소득세법 제59조의4 제4항이 기본공제대상자의 기부를 포함하지만, 고향사랑기부금에는 이 규정이 적용되지 않아요.
Q. 세금이 적어서 다 못 받으면 내년으로 넘어가나요? 고향사랑기부금은 넘어가지 않아요. 조특법 제58조 제3항이 일반 기부금 규정을 적용하지 않도록 정하고 있고, 10년 이월(소득세법 제61조 제2항)은 일반 기부금 세액공제액에만 붙어요.
Q. 주소지 지자체에도 기부할 수 있나요? 안 돼요. 고향사랑 기부금법 제4조에 따라 지자체는 그 지역 주민이 아닌 사람에게서만 받을 수 있어요. 기부일 기준 주민등록 주소지가 아닌 지자체를 고르세요.
Q. 회사에서 직원들에게 고향사랑기부를 권해도 되나요? 업무·고용 관계를 이용한 기부 강요는 법 제6조 제1항에서 금지해요. 회사가 단체 캠페인을 한다면 자율 참여임을 분명히 하고, 회사와 계약·처분 관계가 있는 지자체는 법 제5조 제2항도 확인하세요.
Q. 연말정산 때 영수증을 따로 내야 하나요? 고향사랑e음 등으로 낸 기부는 간소화 자료에 잡히는 경우가 많아요. 간소화에 안 보이면 지자체장 명의 영수증(법 제8조 제2항)을 고향사랑e음에서 내려받아 회사에 내면 돼요.
정리하면 2026년 고향사랑기부는 본인 명의로, 주소지가 아닌 곳에, 12월 31일까지 20만원이 계산상 가장 효율이 좋아요. 다만 돌려받는 돈은 낼 세금이 있을 때만 생기니, 직원에게 안내할 때는 결정세액부터 확인하라고 한 줄 덧붙여 주세요.
매달 반복되는 청구·수금 일,
청구부터 입금 확인까지 알아서 갑니다
청구서 보내고, 세금계산서 발행하고, 통장 보며 입금 맞추고, 늦은 거래처에 연락하는 일. 청구서를 한 번 보내두면 나머지는 정해둔 일정대로 이어집니다.
출처
- 조세특례제한법 제58조 — 고향사랑 기부금 세액공제(2025.12.23. 개정, 10만~20만원 40%)
- 조세특례제한법 부칙(법률 제21223호) 제1조·제13조 — 2026.1.1. 시행, 시행 이후 기부분부터
- 조세특례제한법 제76조 — 정치자금 세액공제(10만원 110분의 100, 초과 15%)
- 소득세법 제59조의4 — 특별세액공제 중 기부금(15%, 1천만원 초과 30%, 부양가족 기부 포함)
- 소득세법 제61조 — 세액공제액이 산출세액을 넘을 때, 기부금 세액공제 10년 이월
- 고향사랑 기부금에 관한 법률 제4조·제5조·제6조·제8조·제9조 — 주민 제외, 강요 금지, 연 2천만원, 영수증, 답례품
- 고향사랑 기부금에 관한 법률 시행령 제5조 — 답례품 한도 기부금액의 30%