물류창고를 하나 더 얻으셨나요? 그럼 “여기도 사업자등록을 해야 하나” 하는 질문이 먼저 떠오르죠.
보관만 하는 창고라면 사업자등록이 아니라 하치장 신고를 합니다. 창고를 둔 날부터 10일 안에 창고 관할 세무서에 신고하면 그곳은 사업장이 아니에요. 다만 그 창고에서 물건을 팔기 시작하는 순간 직매장이 되고, 그때부터는 20일 안에 사업자등록을 해야 합니다.
하치장은 사업장과 무엇이 다른가요 📦
하치장(荷置場, 물건을 쌓아 두는 곳)은 재화를 보관·관리하는 시설만 있는 장소이고, 세무서에 신고하면 사업장으로 보지 않습니다. 부가가치세법 제6조 제5항 제1호가 이렇게 정하고 있어요.
사업장의 기준은 같은 조 제2항에 있습니다. 사업을 하려고 “거래의 전부 또는 일부를 하는 고정된 장소”가 사업장이에요. 쉽게 말해 계약을 맺거나 돈을 받거나 물건을 파는 곳이면 사업장이고, 물건만 두는 곳이면 하치장입니다.
이 구분이 중요한 이유는 간단해요. 부가가치세는 사업장마다 등록하고 신고하는 세금이라서(법 제6조 제1항·제8조 제1항), 장소 하나가 사업장이 되느냐에 따라 등록번호·세금계산서 명의·신고서가 모두 달라집니다.
| 구분 | 하치장 | 직매장 | 임시사업장 |
|---|---|---|---|
| 하는 일 | 보관·관리만 | 판매시설을 갖추고 직접 판매 | 박람회·경기대회 등 행사장에서 판매 |
| 사업장인가 | 아님(신고 시) | 사업장 | 기존 사업장에 포함 |
| 할 일 | 하치장 설치 신고 | 사업자등록 신청 | 임시사업장 개설 신고 |
| 기한 | 둔 날부터 10일 | 사업 개시일부터 20일 | 사업 개시일부터 10일(설치 10일 이내면 생략 가능) |
| 제출처 | 하치장 관할 세무서 | 사업장 관할 세무서(다른 세무서도 가능) | 임시사업장 관할 세무서 |
| 근거 | 법 6조⑤1호, 영 9조 | 영 8조③, 법 8조① | 법 6조⑤2호, 영 10조 |
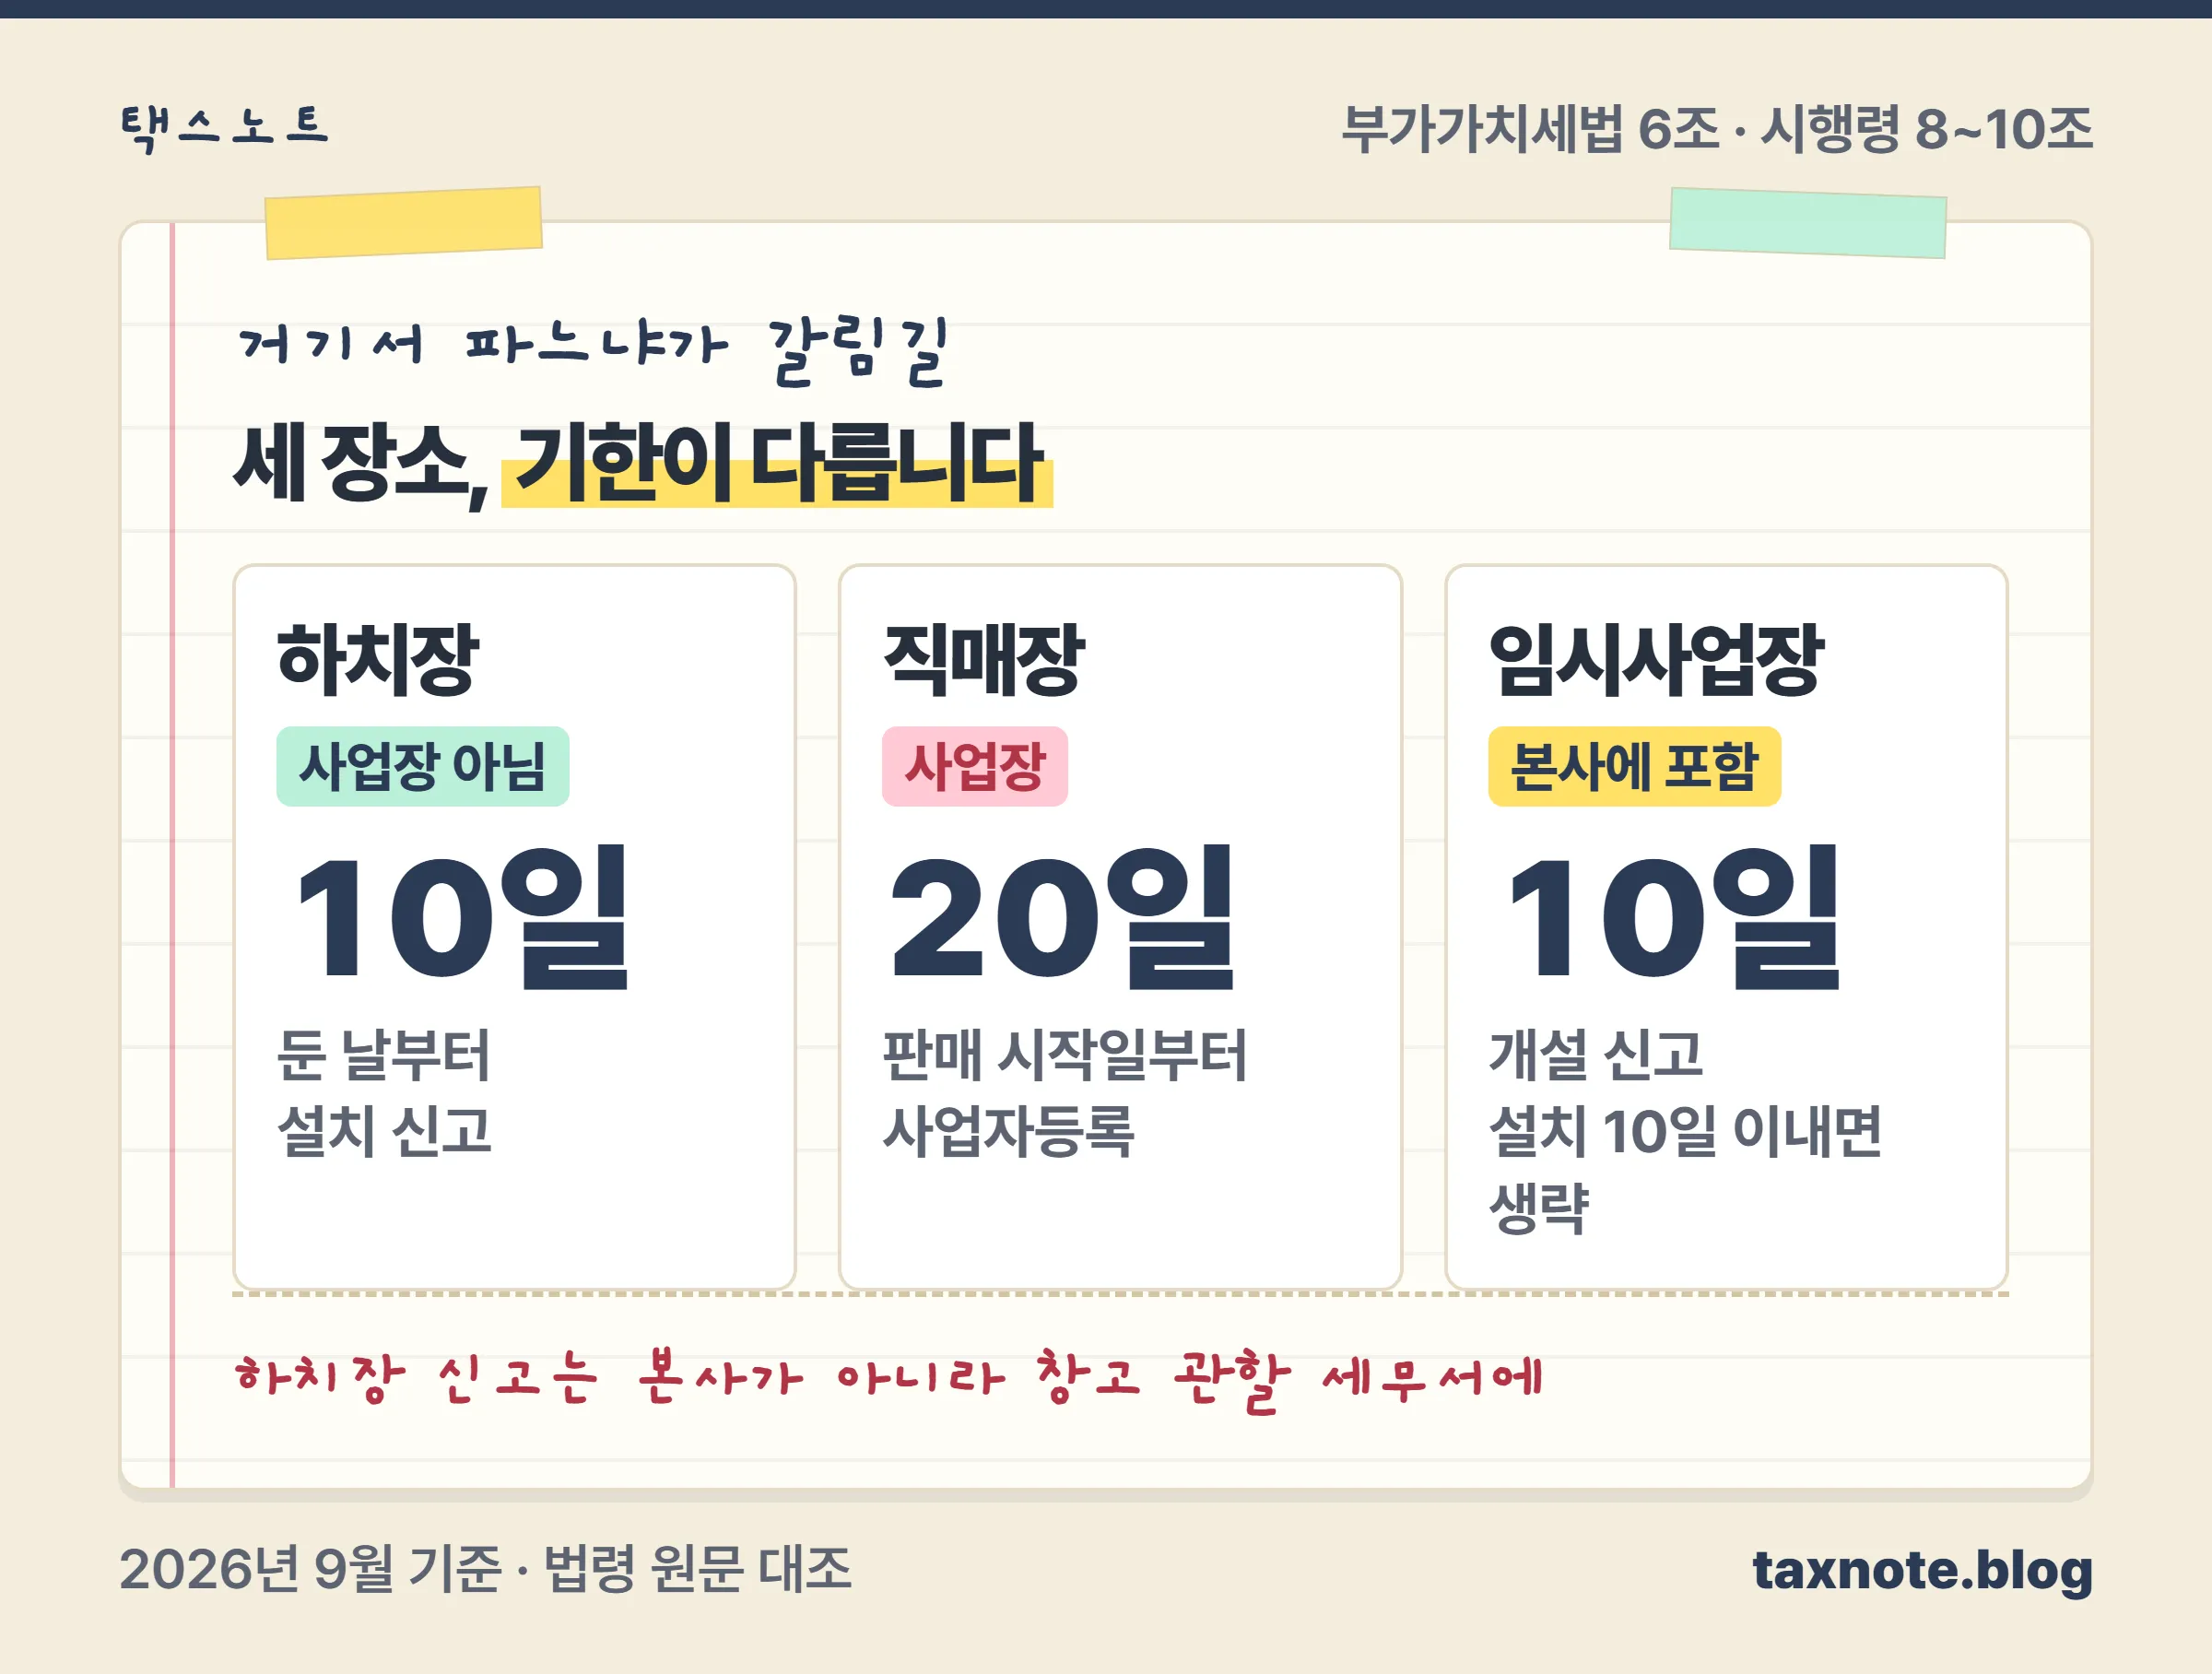
세 장소의 차이는 결국 “거기서 파느냐”예요. 그럼 가장 많이 묻는 하치장 신고부터 기한을 짚어 볼게요.
하치장 신고는 언제, 어디에 하나요 📅
하치장을 둔 날부터 10일 이내에 하치장 설치 신고서를 하치장 관할 세무서장에게 제출합니다(부가가치세법 시행령 제9조 제1항). 본사 관할 세무서가 아니라 창고 주소지 관할이라는 점을 자주 놓쳐요.
신고서에 적는 내용은 세 가지입니다.
- 사업자의 인적사항(상호, 대표자 성명, 주소, 사업자등록번호, 사업장 소재지, 사업 종류)
- 하치장의 설치일자, 소재지, 소속 구분
- 그 밖의 참고 사항
신고를 받은 하치장 관할 세무서는 10일 이내에 본사(납세지) 관할 세무서에 그 사실을 통보합니다(같은 조 제2항). 그래서 본사 세무서에 따로 한 번 더 낼 필요는 없어요.
기한 계산은 국세기본법 제4조에 따라 민법을 따르므로 첫날은 세지 않습니다. 예를 들어 9월 21일(월)에 창고에 첫 재고를 들였다면 9월 22일부터 세어 10월 1일(목)까지 신고하면 돼요.
주세법상 관할 세무서 승인을 받은 주류하치장은 신고서 제출을 생략할 수 있다는 예외도 있습니다(시행령 제9조 제1항 단서). 제출 경로는 세무서 민원실 방문이 가장 확실하고, 홈택스 전자 제출 메뉴는 개편이 잦으니 관할 세무서에 한 번 확인하세요.
창고에서 물건을 팔면 왜 직매장이 되나요 🏪
하치장은 “보관·관리 시설만 갖춘 장소”라는 요건 위에 서 있어서, 그곳에서 판매가 이뤄지면 그 요건이 깨집니다. 판매시설을 갖추고 직접 판매하는 장소는 직매장이고, 직매장은 사업장으로 봐요(시행령 제8조 제3항).
실무에서 선이 흐려지는 장면은 이런 것들입니다.
- 거래처 기사가 창고로 와서 현장에서 물건을 사 가고 대금을 받는다
- 창고 한편에 전시·상담 공간을 두고 주문을 받는다
- 창고 직원이 견적을 내고 계약서에 서명한다
이 중 하나라도 반복되면 “거래의 전부 또는 일부를 하는 고정된 장소”(법 제6조 제2항)에 가까워져요. 그때부터는 판매를 시작한 날을 사업 개시일로 보고 20일 이내에 사업자등록을 신청해야 합니다(법 제8조 제1항).
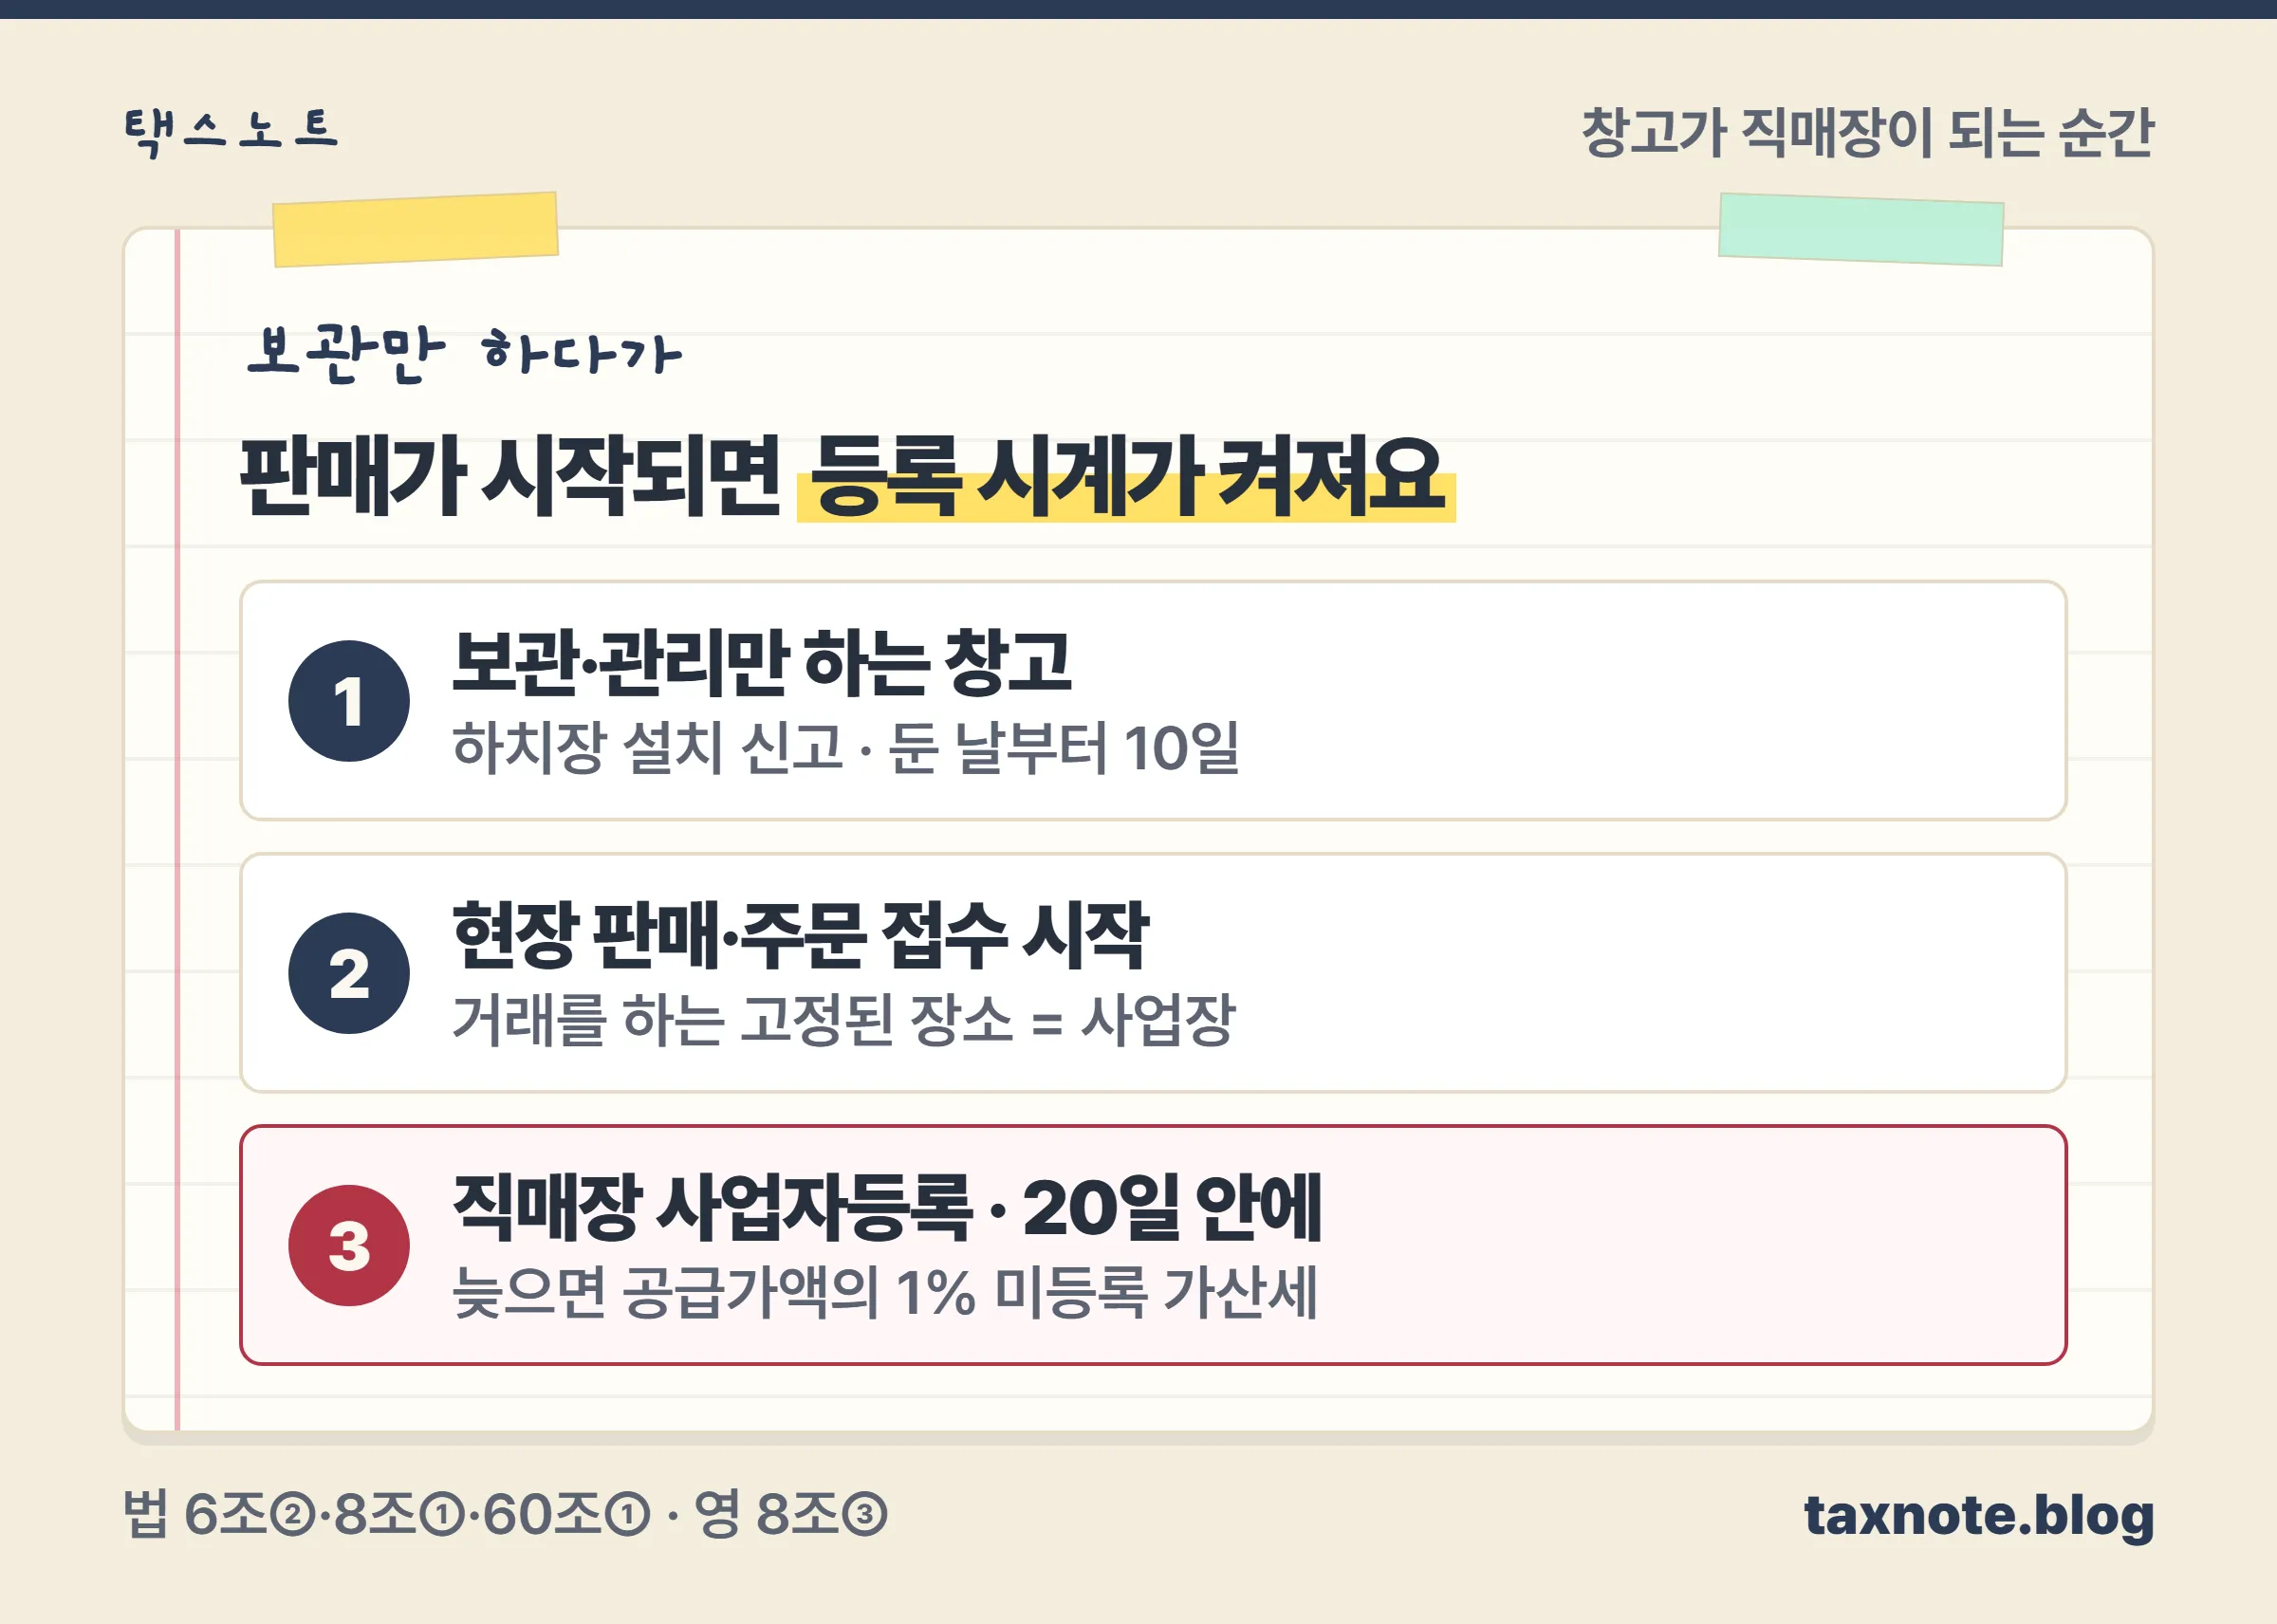
등록이 늦으면 부가가치세법 제60조 제1항 제1호의 미등록 가산세가 붙을 수 있어요. 사업 개시일부터 등록 신청 전날까지 공급가액 합계의 1퍼센트입니다.
예를 들어 창고에서 월 3,000만 원씩 팔기 시작하고 두 달 뒤에야 등록했다면, 공급가액 6,000만 원의 1퍼센트인 60만 원이 가산세예요. 여기에 직매장에서 판 물건을 본사 명의로 세금계산서를 끊었다면 다른 사업장 명의 발급으로 공급가액의 1퍼센트가 따로 적용될 수 있습니다(법 제60조 제2항 제2호 나목).
거꾸로 하치장 신고 자체를 늦게 했을 때는 어떨까요? 제60조 가산세 조항에는 하치장 신고 지연을 따로 정한 항목이 없어요. 진짜 위험은 신고를 빠뜨린 창고가 판매 장소로 판단되는 경우라는 점을 기억해 두세요.
본사에서 창고로 옮길 때 세금계산서가 필요한가요 🧾
하치장으로 옮기는 것은 공급이 아니고, 판매 목적으로 직매장에 옮기는 것은 공급입니다. 부가가치세법 제10조 제3항은 사업장이 둘 이상인 사업자가 판매할 목적으로 “자기의 다른 사업장”에 반출하는 것을 재화의 공급으로 봐요.
하치장은 사업장이 아니므로 “다른 사업장”에 들어가지 않습니다. 그래서 본사 → 하치장 이동은 회사 안의 재고 이동일 뿐 세금계산서를 발급하지 않아요.
직매장은 다릅니다. 반출하는 쪽(본사)이 세금계산서를 발급하고, 받는 쪽(직매장)이 그 세금계산서로 매입세액을 공제받는 구조예요. 공급가액은 시가가 아니라 그 재화의 취득가액입니다(법 제29조 제3항 제5호, 시행령 제60조 제1항). 취득가액에 일정액을 더해 넘기면 그 더한 금액이 공급가액이 돼요.
| 반출 상황 | 공급인가 | 세금계산서 |
|---|---|---|
| 본사 → 하치장(신고 완료) | 아님 | 발급하지 않음 |
| 본사 → 직매장(판매 목적) | 공급으로 봄(법 10조③) | 본사가 발급, 공급가액 = 취득가액 |
| 사업자단위과세 적용 기간의 반출 | 공급으로 보지 않음(10조③1호) | 발급하지 않음 |
| 주사업장 총괄납부 적용 기간의 반출 | 원칙적으로 공급 아님(10조③2호) | 세금계산서를 발급하고 신고하면 공급으로 처리 |
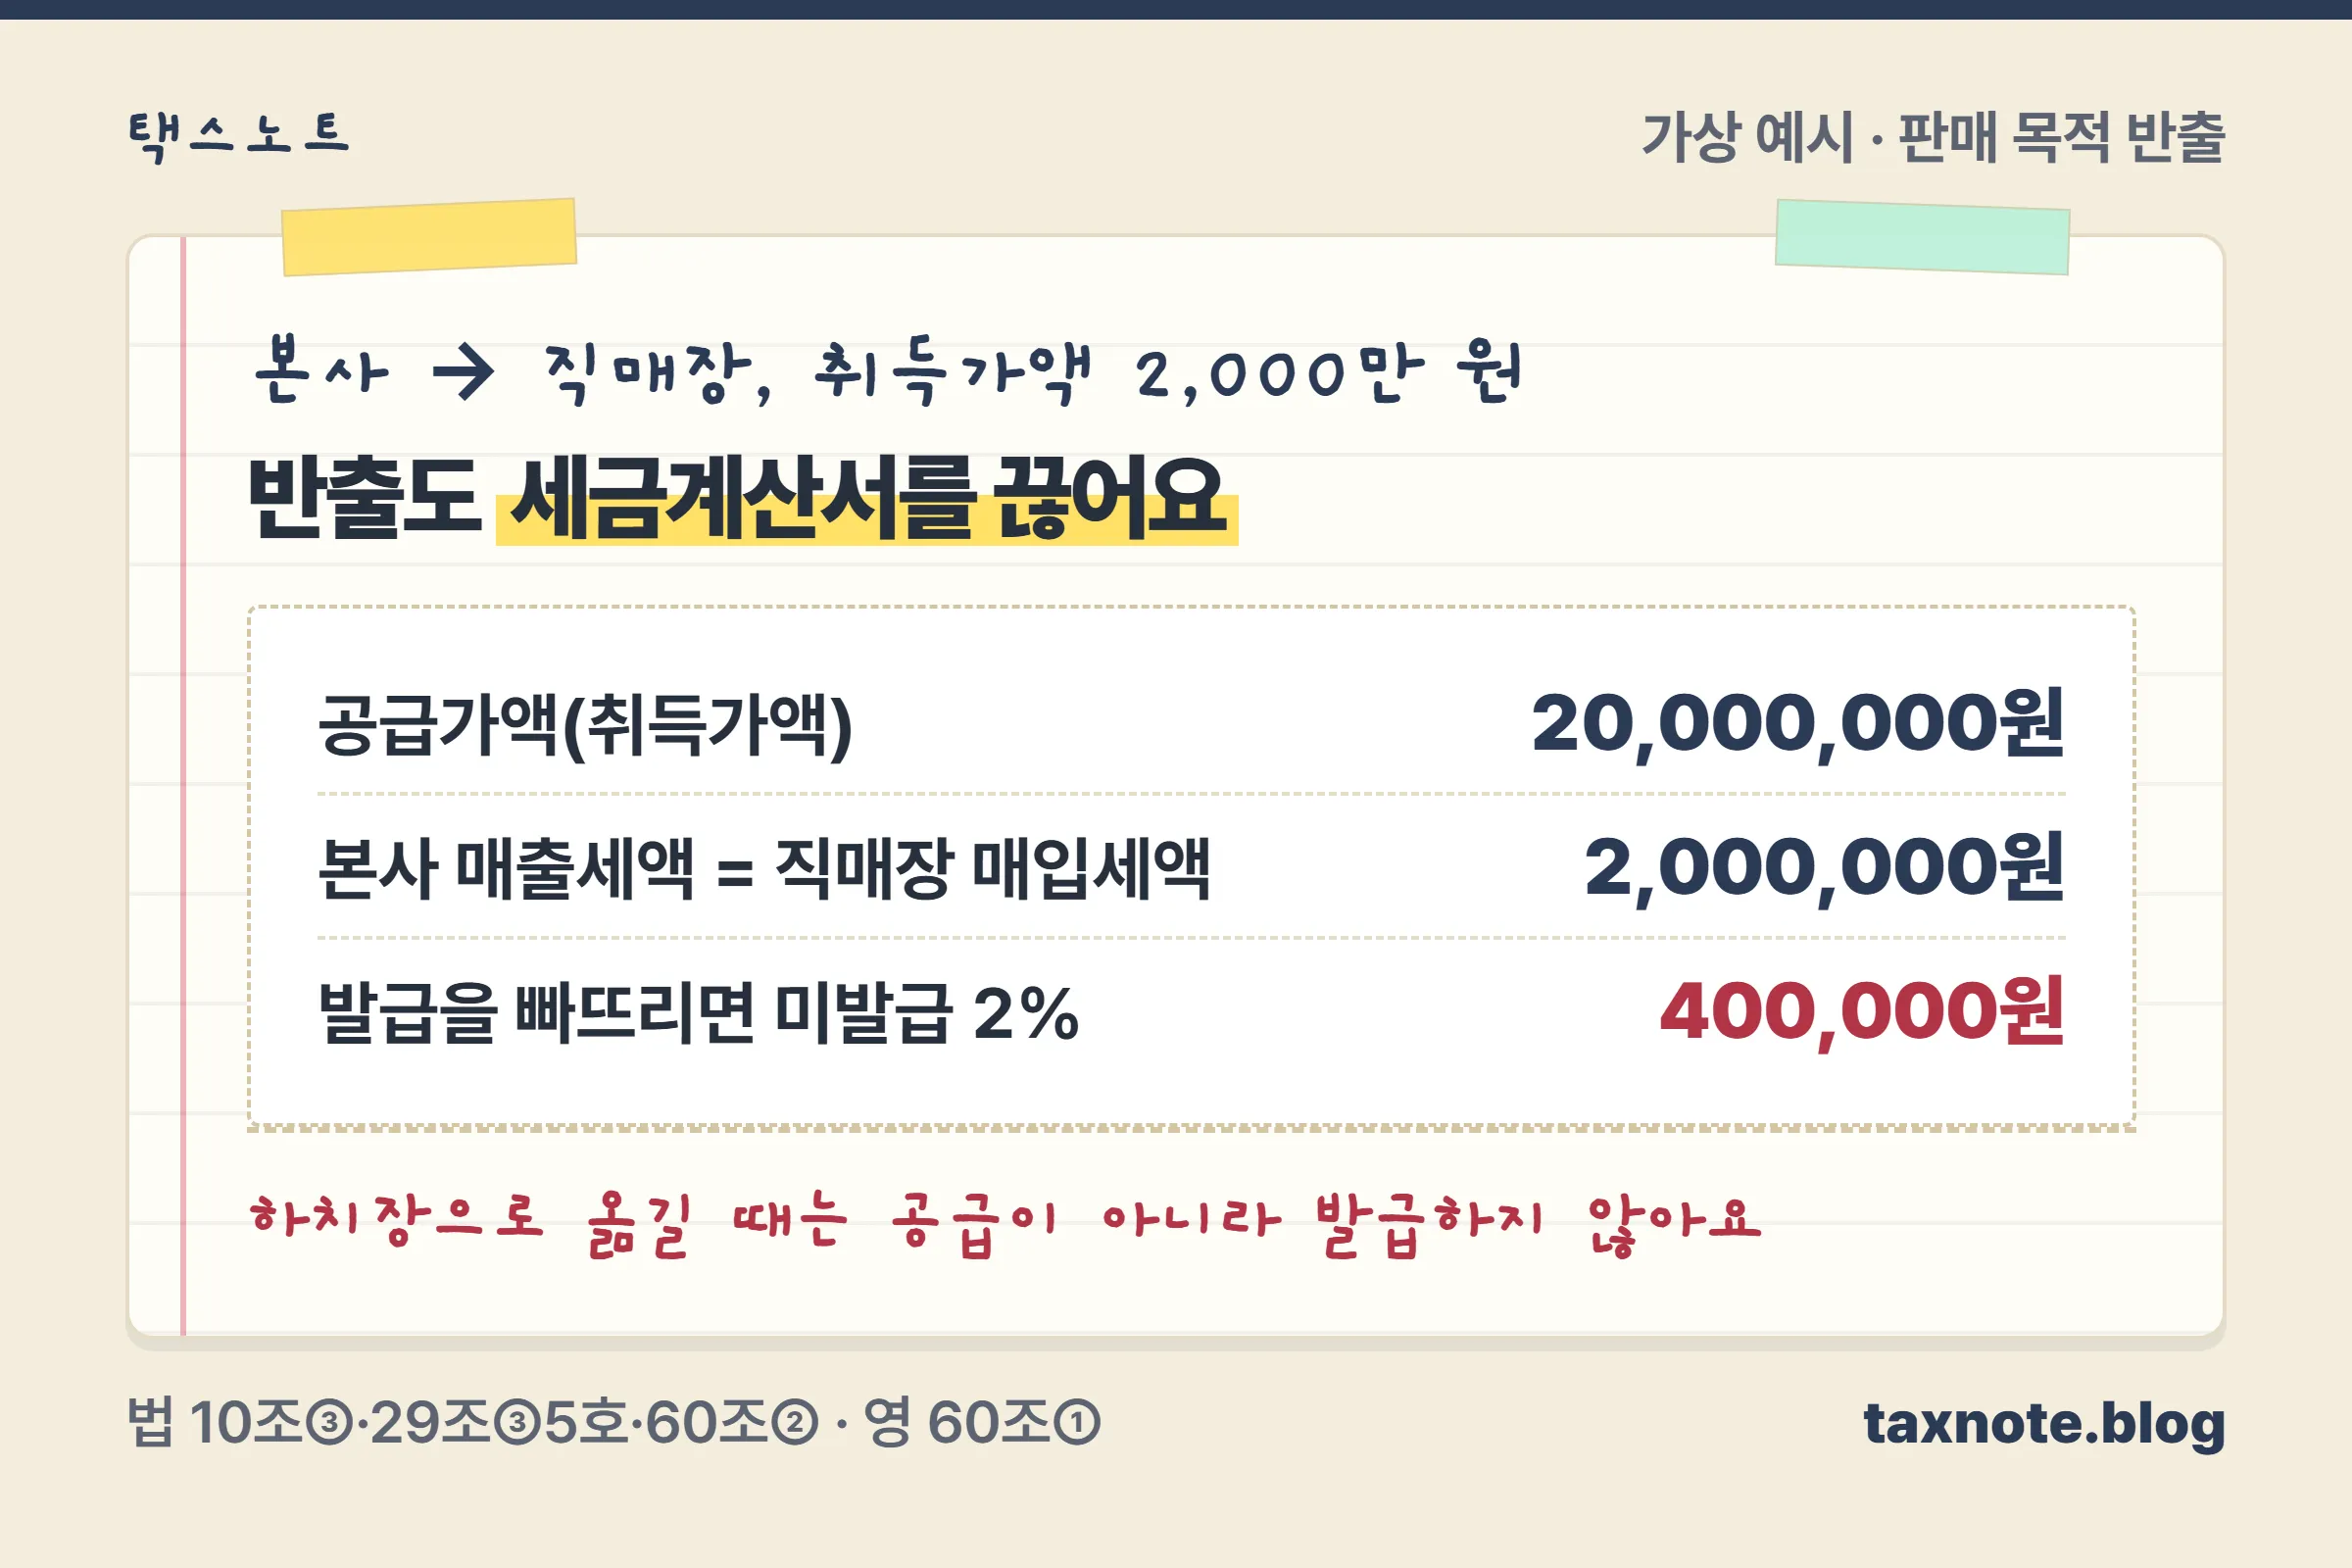
계산해 볼게요. 취득가액 2,000만 원인 제품을 본사에서 직매장으로 판매 목적 반출하면 본사는 공급가액 2,000만 원, 세액 200만 원의 세금계산서를 발급합니다. 같은 과세기간이라면 본사 매출세액 200만 원과 직매장 매입세액 200만 원이 맞물려 회사 전체 세금은 늘지 않아요.
문제는 발급을 빠뜨렸을 때예요. 발급기한이 지난 뒤 확정신고기한까지도 발급하지 않으면 공급가액의 2퍼센트인 40만 원이 미발급 가산세입니다(법 제60조 제2항 제2호). 직매장은 세금계산서를 못 받았으니 200만 원 매입세액 공제도 막힐 수 있어요.
이런 사업장 간 반출이 매달 반복되는 회사라면 청구 흐름에 세금계산서 발행을 붙여 두는 방식도 검토해 볼 만해요. 거래처 청구와 증빙을 따로 챙기다 빠뜨리는 일을 줄여 줍니다. 청구스는 청구서 발행·입금 확인·연체 알림·회수를 한 흐름으로 자동화하는 B2B 매출채권·미수금 관리 SaaS입니다.
사업장이 여럿이라 반출 세금계산서 자체가 부담이라면 사업자단위과세와 주사업장 총괄납부의 차이를 함께 보세요. 두 제도에서 반출이 어떻게 달라지는지 정리해 뒀어요.
박람회 부스는 임시사업장으로 신고하나요 🎪
각종 경기대회나 박람회 같은 행사 장소에 개설한 판매 부스는 임시사업장으로 신고하고, 기존 사업장에 포함됩니다. 새 사업자등록번호를 받는 게 아니라 본사(기존 사업장)의 매출로 함께 신고해요(법 제6조 제5항 제2호, 시행령 제10조 제1항).
절차는 이렇게 흘러갑니다(시행령 제10조).
- 임시사업장의 사업 개시일부터 10일 이내에 임시사업장 관할 세무서에 개설 신고서를 제출해요. 국세정보통신망(홈택스) 제출도 조문에 포함돼 있습니다.
- 설치 기간이 10일 이내라면 개설 신고를 하지 않아도 됩니다(제2항 단서).
- 세무서는 설치의 타당성을 확인해 신청인과 기존 사업장 관할 세무서에 통지해요.
- 문을 닫으면 폐쇄일부터 10일 이내에 폐쇄 신고서를 냅니다(제4항).
예를 들어 3일짜리 전시회라면 신고 없이 참가해도 되고, 3주 동안 열리는 박람회라면 개설 신고와 폐쇄 신고를 모두 챙겨야 해요.
한 가지 주의할 점이 있어요. 조문은 “행사가 개최되는 장소”로 적혀 있습니다. 쇼핑몰에 임대 매장을 얻어 여는 일반 팝업스토어처럼 행사장이 아닌 곳이라면 임시사업장에 해당하는지 관할 세무서에 먼저 확인하세요.
새 창고를 얻을 때 무엇부터 확인하나요 ✅
“그 장소에서 거래가 일어나는가”를 먼저 정하고, 거기에 맞춰 신고 또는 등록 기한을 달력에 적으세요. 장소 성격을 정하지 않고 재고부터 옮기면 반출 세금계산서와 등록 기한이 한꺼번에 꼬입니다.
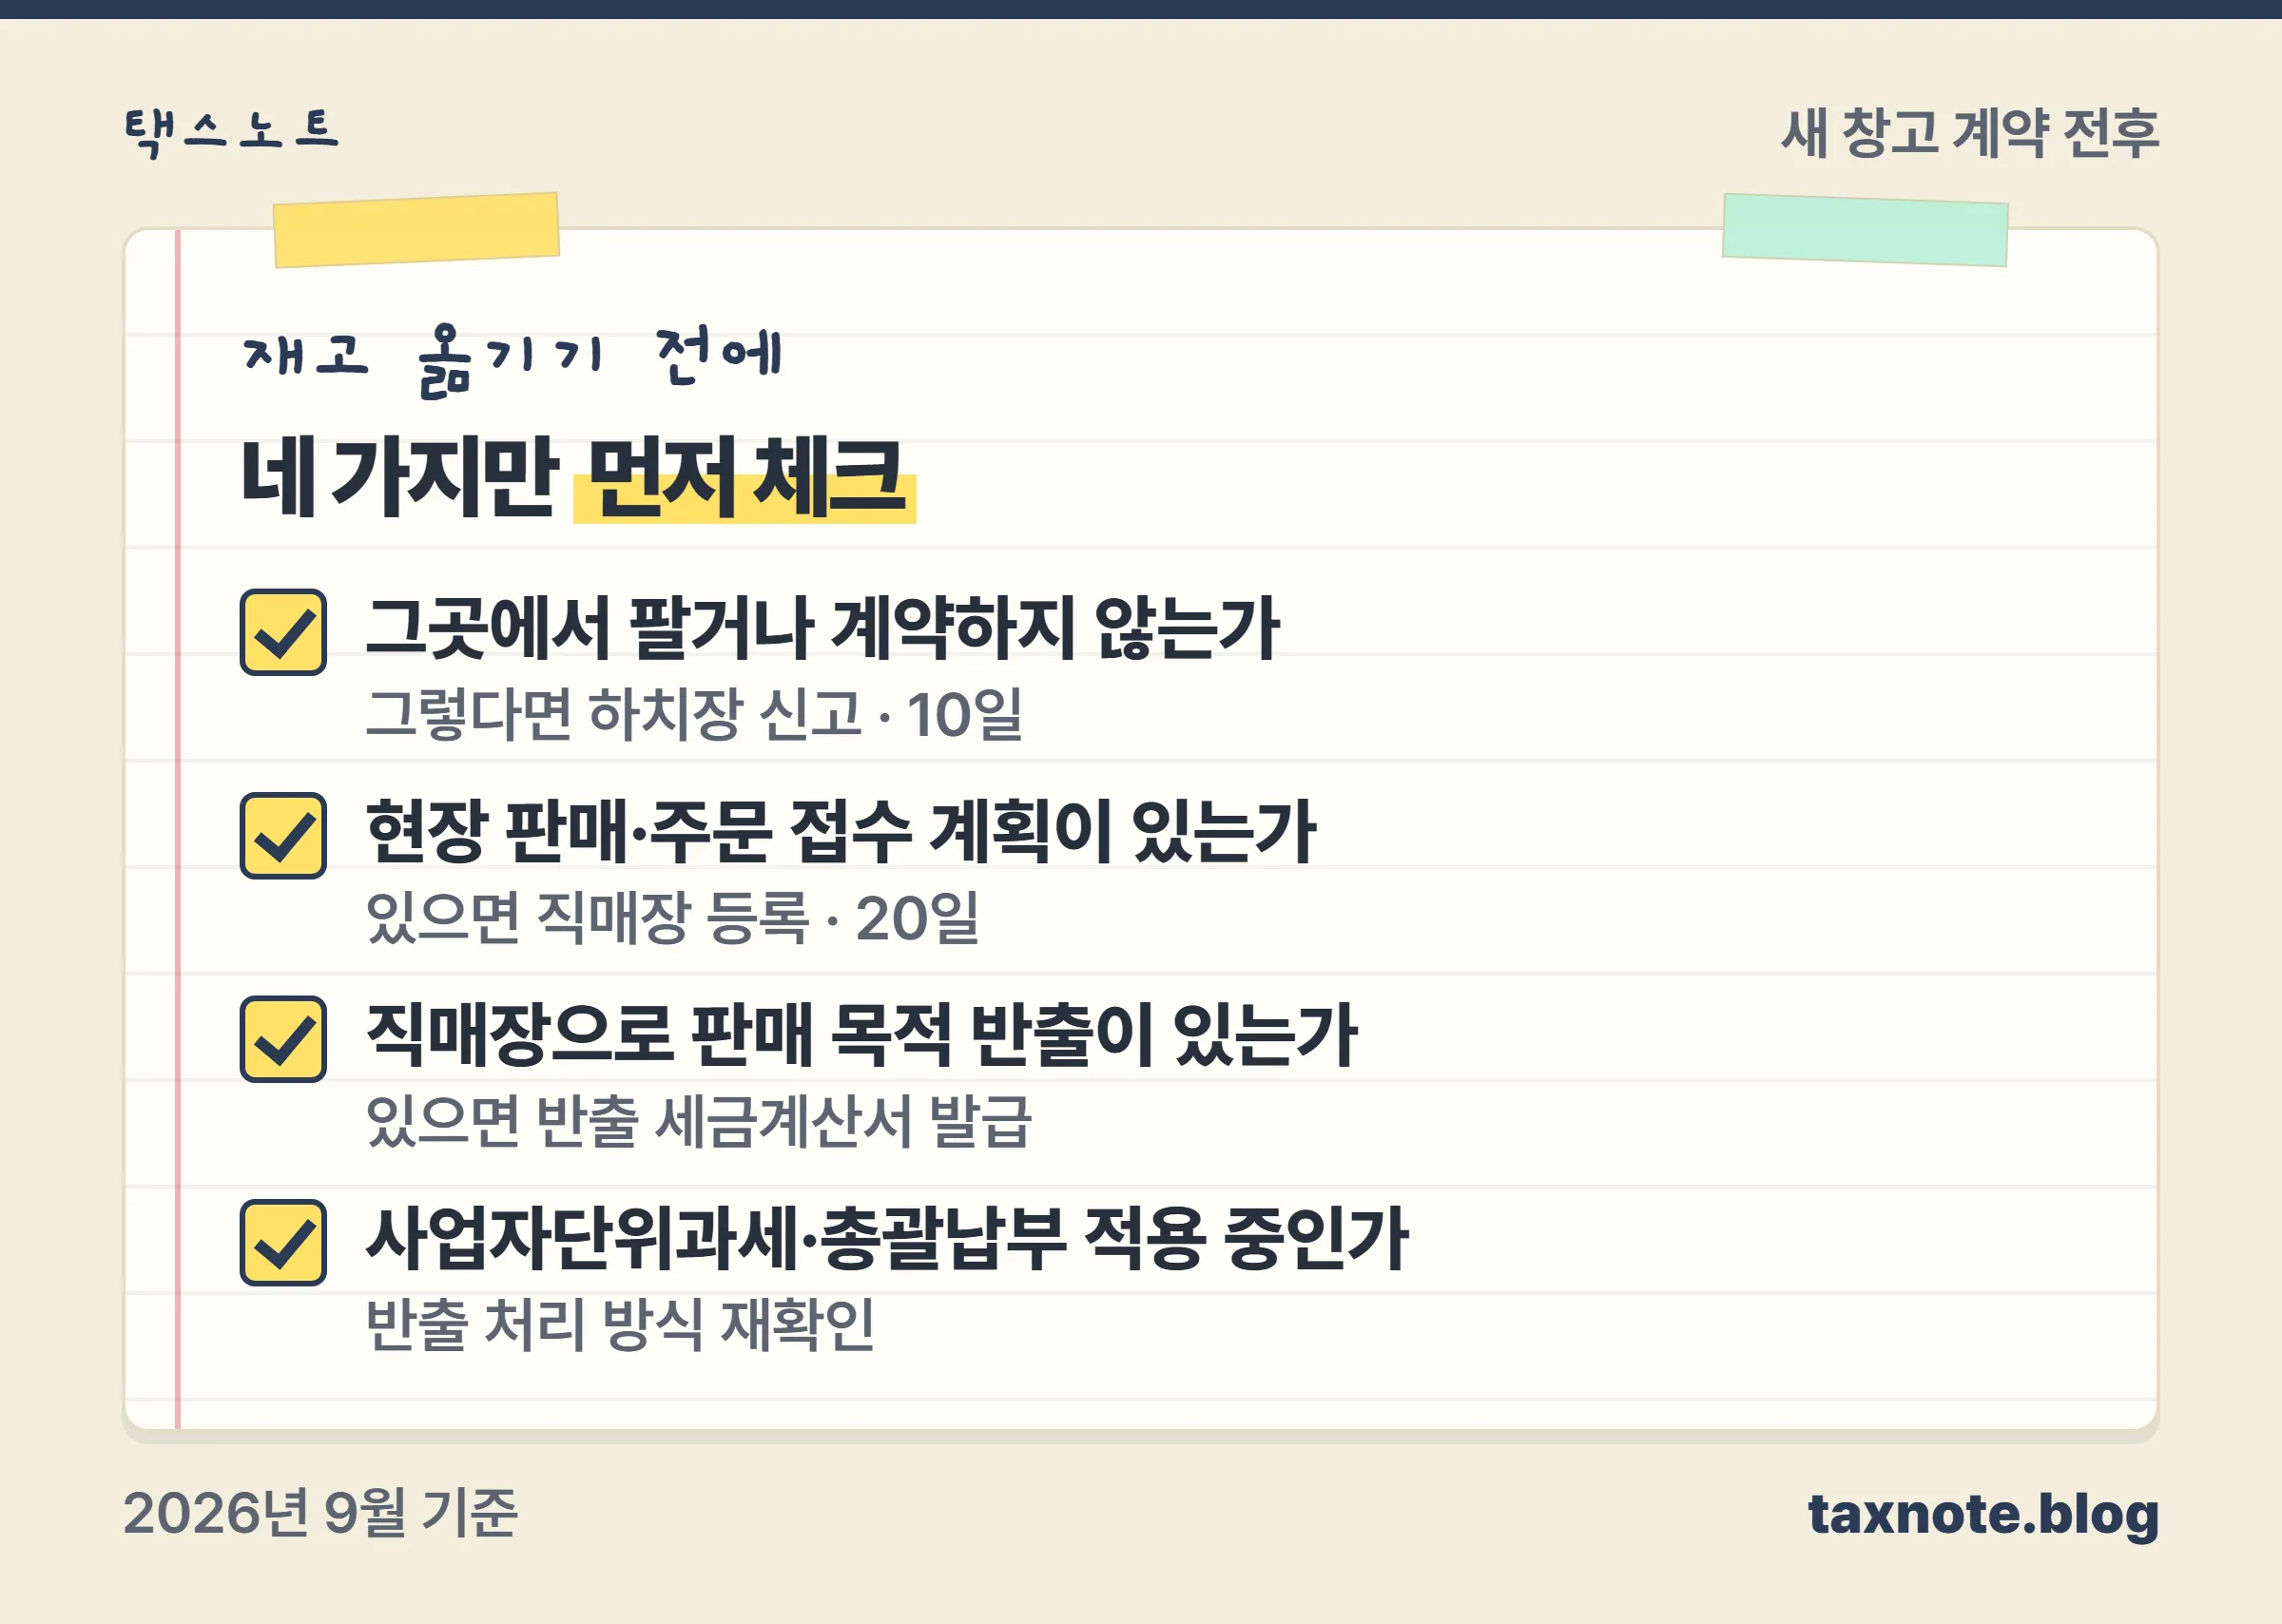
- 판매·계약·대금 수령을 그 장소에서 하지 않는가 → 하치장 신고(10일)
- 현장 판매나 주문 접수를 할 계획인가 → 직매장 사업자등록(20일)
- 본사에서 직매장으로 판매 목적 반출이 있는가 → 반출 세금계산서 발급
- 사업자단위과세나 총괄납부를 적용하고 있는가 → 반출 처리 방식 재확인
나중에 창고를 옮기거나 용도를 바꾸면 기존 등록 내용도 고쳐야 할 수 있어요. 사업장 주소가 바뀌는 경우의 정정신고 기한은 사업자등록 정정신고 11가지에서 확인하세요.
자주 묻는 질문
Q. 하치장 신고는 언제까지 해야 하나요? 하치장을 둔 날부터 10일 이내에 하치장 관할 세무서장에게 하치장 설치 신고서를 냅니다(시행령 제9조 제1항). 본사가 아니라 창고가 있는 곳의 관할 세무서예요.
Q. 하치장도 사업자등록을 해야 하나요? 보관·관리 시설만 갖추고 하치장으로 신고한 장소는 사업장이 아니므로 별도 사업자등록 대상이 아닙니다(법 제6조 제5항 제1호). 등록이 아니라 신고예요.
Q. 창고에서 거래처에 직접 팔면 어떻게 되나요? 보관만 하는 장소라는 하치장 요건을 벗어납니다. 판매시설을 갖춘 직매장은 사업장이라(시행령 제8조 제3항) 판매를 시작한 날부터 20일 이내에 사업자등록을 신청해야 해요.
Q. 본사에서 하치장으로 물건을 옮길 때 세금계산서를 끊나요? 하치장은 사업장이 아니어서 다른 사업장으로의 반출(법 제10조 제3항)에 해당하지 않습니다. 판매 목적으로 직매장에 반출할 때는 세금계산서를 발급해야 해요.
Q. 박람회 부스도 사업자등록을 새로 해야 하나요? 행사장에 개설한 임시사업장은 기존 사업장에 포함되므로 등록 대신 개설 신고를 합니다. 설치 기간이 10일 이내라면 신고를 생략할 수 있어요(시행령 제10조 제2항).
Q. 하치장 신고를 늦게 하면 가산세가 있나요? 부가가치세법 제60조에는 하치장 신고 지연을 따로 정한 가산세 항목이 없습니다. 실제 위험은 그 창고가 판매 장소로 판단돼 미등록 가산세 1퍼센트가 적용되는 경우예요.