7월에 공장 재산세를 냈는데 9월에 고지서가 또 날아와서 “이거 중복 아닌가” 하고 관할 시청에 전화해 보신 적 있으신가요?
중복이 아닙니다. 7월 것은 건축물, 9월 것은 토지입니다.
지방세법이 재산 종류마다 납기를 따로 정해 놓았기 때문에, 공장을 가진 법인은 해마다 두 번 나눠서 냅니다.
📅 왜 7월과 9월에 두 번 나오나요?
재산 종류별로 납기가 따로 정해져 있기 때문입니다. 지방세법 제115조 제1항이 다섯 가지로 나눠 적고 있어요.
| 재산 | 납기 |
|---|---|
| 토지 | 매년 9월 16일 ~ 9월 30일 |
| 건축물 | 매년 7월 16일 ~ 7월 31일 |
| 주택 | 세액의 2분의 1씩 7월과 9월(세액 20만원 이하면 조례로 7월 일괄) |
| 선박·항공기 | 매년 7월 16일 ~ 7월 31일 |
공장을 가진 법인은 건축물분(7월)과 토지분(9월) 두 장을 받습니다. 사옥도 마찬가지예요.
기준이 되는 날은 6월 1일입니다. 제114조가 재산세 과세기준일을 매년 6월 1일로 못박고 있어요.
그래서 5월 31일에 판 공장은 재산세를 안 내고, 6월 2일에 판 공장은 그 해 재산세를 전부 냅니다. 잔금일을 하루 옮기는 것만으로 한 해 치 세금이 갈립니다.
⚖️ 같은 공장인데 왜 세율이 다른가요?
여기가 이 글에서 가장 중요한 부분입니다. 공장 토지는 「분리과세」와 「별도합산」 두 곳에 모두 등장합니다.
지방세법 제106조 제1항을 보면 이렇게 갈라져 있어요.
- 제2호 가목(별도합산): 「공장용 건축물의 부속토지 등 대통령령으로 정하는 건축물의 부속토지」
- 제3호 가목(분리과세): 「공장용지·전·답·과수원 및 목장용지로서 대통령령으로 정하는 토지」
같은 공장 땅인데 두 군데에 다 있으니, 실제로 어느 쪽인지는 시행령이 정합니다. 그리고 그 시행령의 구조가 이 주제의 핵심이에요.
시행령 제101조 제1항 제1호(별도합산) 는 특별시·광역시(군 제외)·특별자치시·특별자치도 및 시 지역의 공장용 건축물 부속토지를 대상으로 하면서, 괄호로 다음 세 곳을 제외합니다.
- 가. 읍·면지역
- 나. 「산업입지 및 개발에 관한 법률」에 따라 지정된 산업단지
- 다. 「국토의 계획 및 이용에 관한 법률」에 따라 지정된 공업지역
그런데 시행령 제102조 제1항 제1호(분리과세) 는 「제101조제1항제1호 각 목에서 정하는 지역에 있는 공장용 건축물의 부속토지」라고 적습니다.
한쪽이 빼놓은 그 세 곳을, 다른 쪽이 그대로 자기 대상으로 가져갑니다.
| 공장 위치 | 과세 구분 | 세율 | 인정 면적 |
|---|---|---|---|
| 읍·면지역 / 산업단지 / 공업지역 | 분리과세 | 1천분의 2 단일 | 공장입지기준면적 |
| 그 밖의 시 지역·특별시·광역시 | 별도합산 | 1천분의 2 ~ 4 누진 | 바닥면적 × 용도지역별 적용배율 |
| 위 인정 면적을 넘는 부분 | 종합합산 | 1천분의 2 ~ 5 누진 | — |
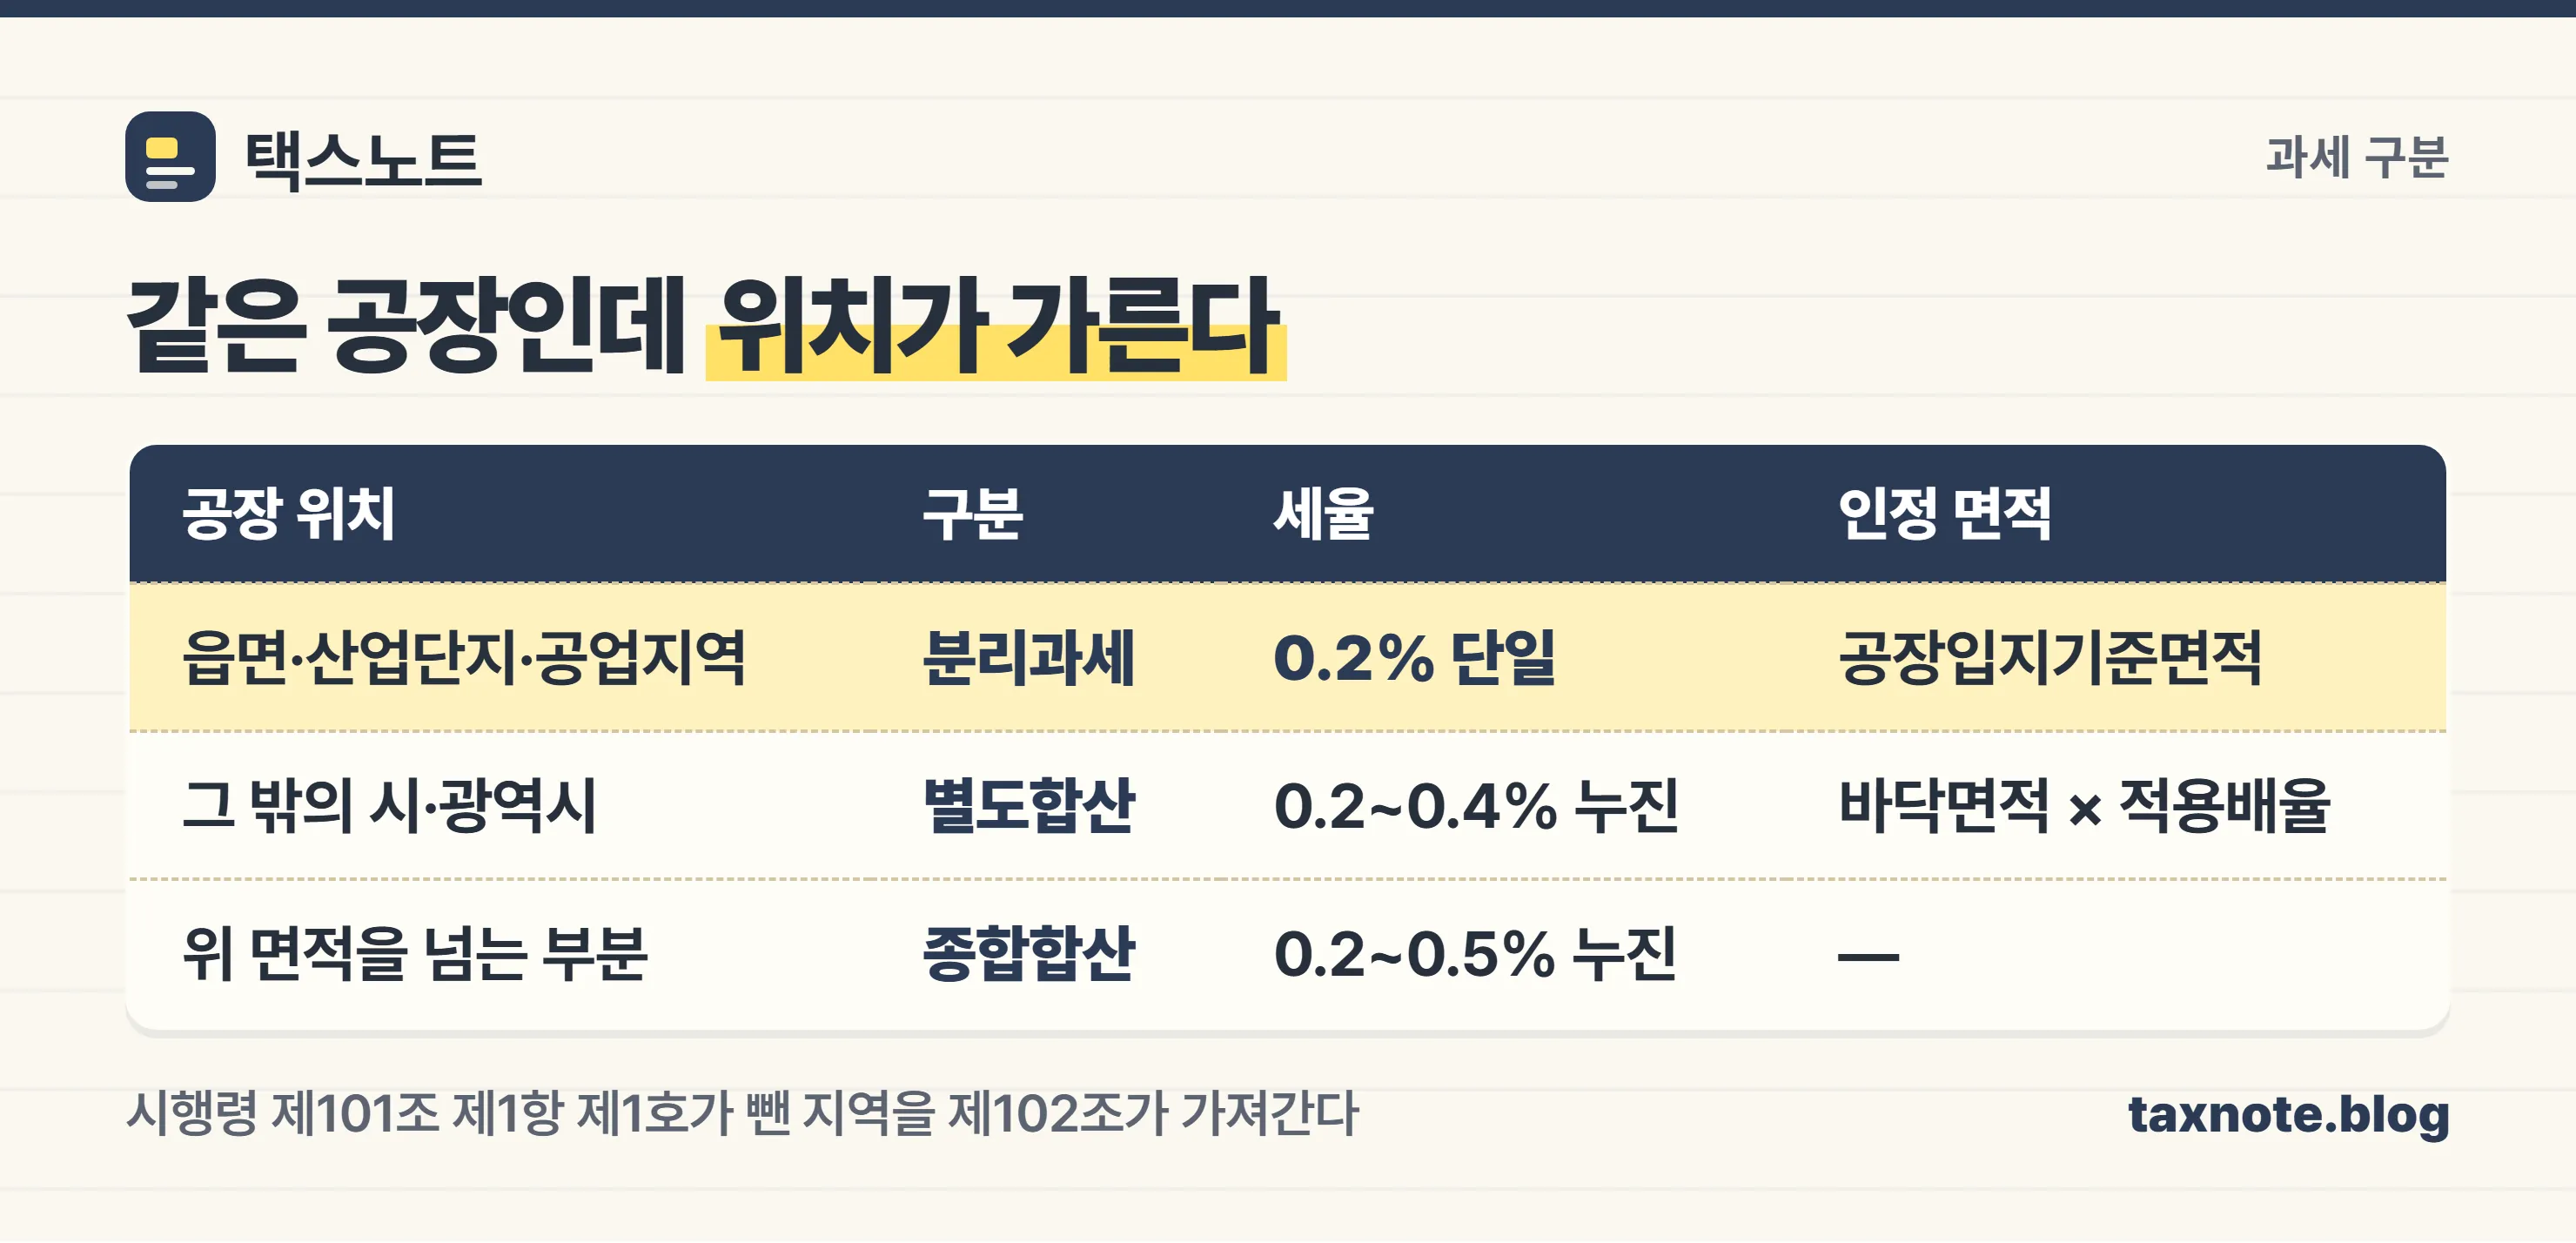
세율표를 조문 그대로 옮기면 이렇습니다(제111조 제1항 제1호).
- 종합합산: 5,000만원 이하 1천분의 2 / 5,000만원 초과 1억원 이하 10만원+초과금액의 1천분의 3 / 1억원 초과 25만원+초과금액의 1천분의 5
- 별도합산: 2억원 이하 1천분의 2 / 2억원 초과 10억원 이하 40만원+초과금액의 1천분의 3 / 10억원 초과 280만원+초과금액의 1천분의 4
- 분리과세 중 그 밖의 토지(공장용지가 여기 해당): 과세표준의 1천분의 2
🧮 20억짜리 공장 땅, 얼마나 차이 날까요?
숫자로 보면 체감이 확 달라집니다.
공통 조건 — 공장 토지 시가표준액 20억원, 인정 면적 이내, 공정시장가액비율 70퍼센트(시행령 제109조 제1항 제1호)
과세표준 = 20억원 × 70퍼센트 = 14억원
A사 — 지방 산업단지 안 공장(분리과세)
14억원 × 1천분의 2 = 280만원
도시지역이 아니라 도시지역분도 없습니다. 지방교육세 20퍼센트를 더하면 56만원, 합계 336만원.
B사 — 시 지역 일반 공장(별도합산, 도시지역)
10억원 초과 구간이라 280만원 + (14억원 − 10억원) × 1천분의 4 = 280만원 + 160만원 = 440만원
여기에 도시지역분이 붙습니다. 14억원 × 1천분의 1.4 = 196만원
지방교육세는 440만원 × 20퍼센트 = 88만원
합계 724만원
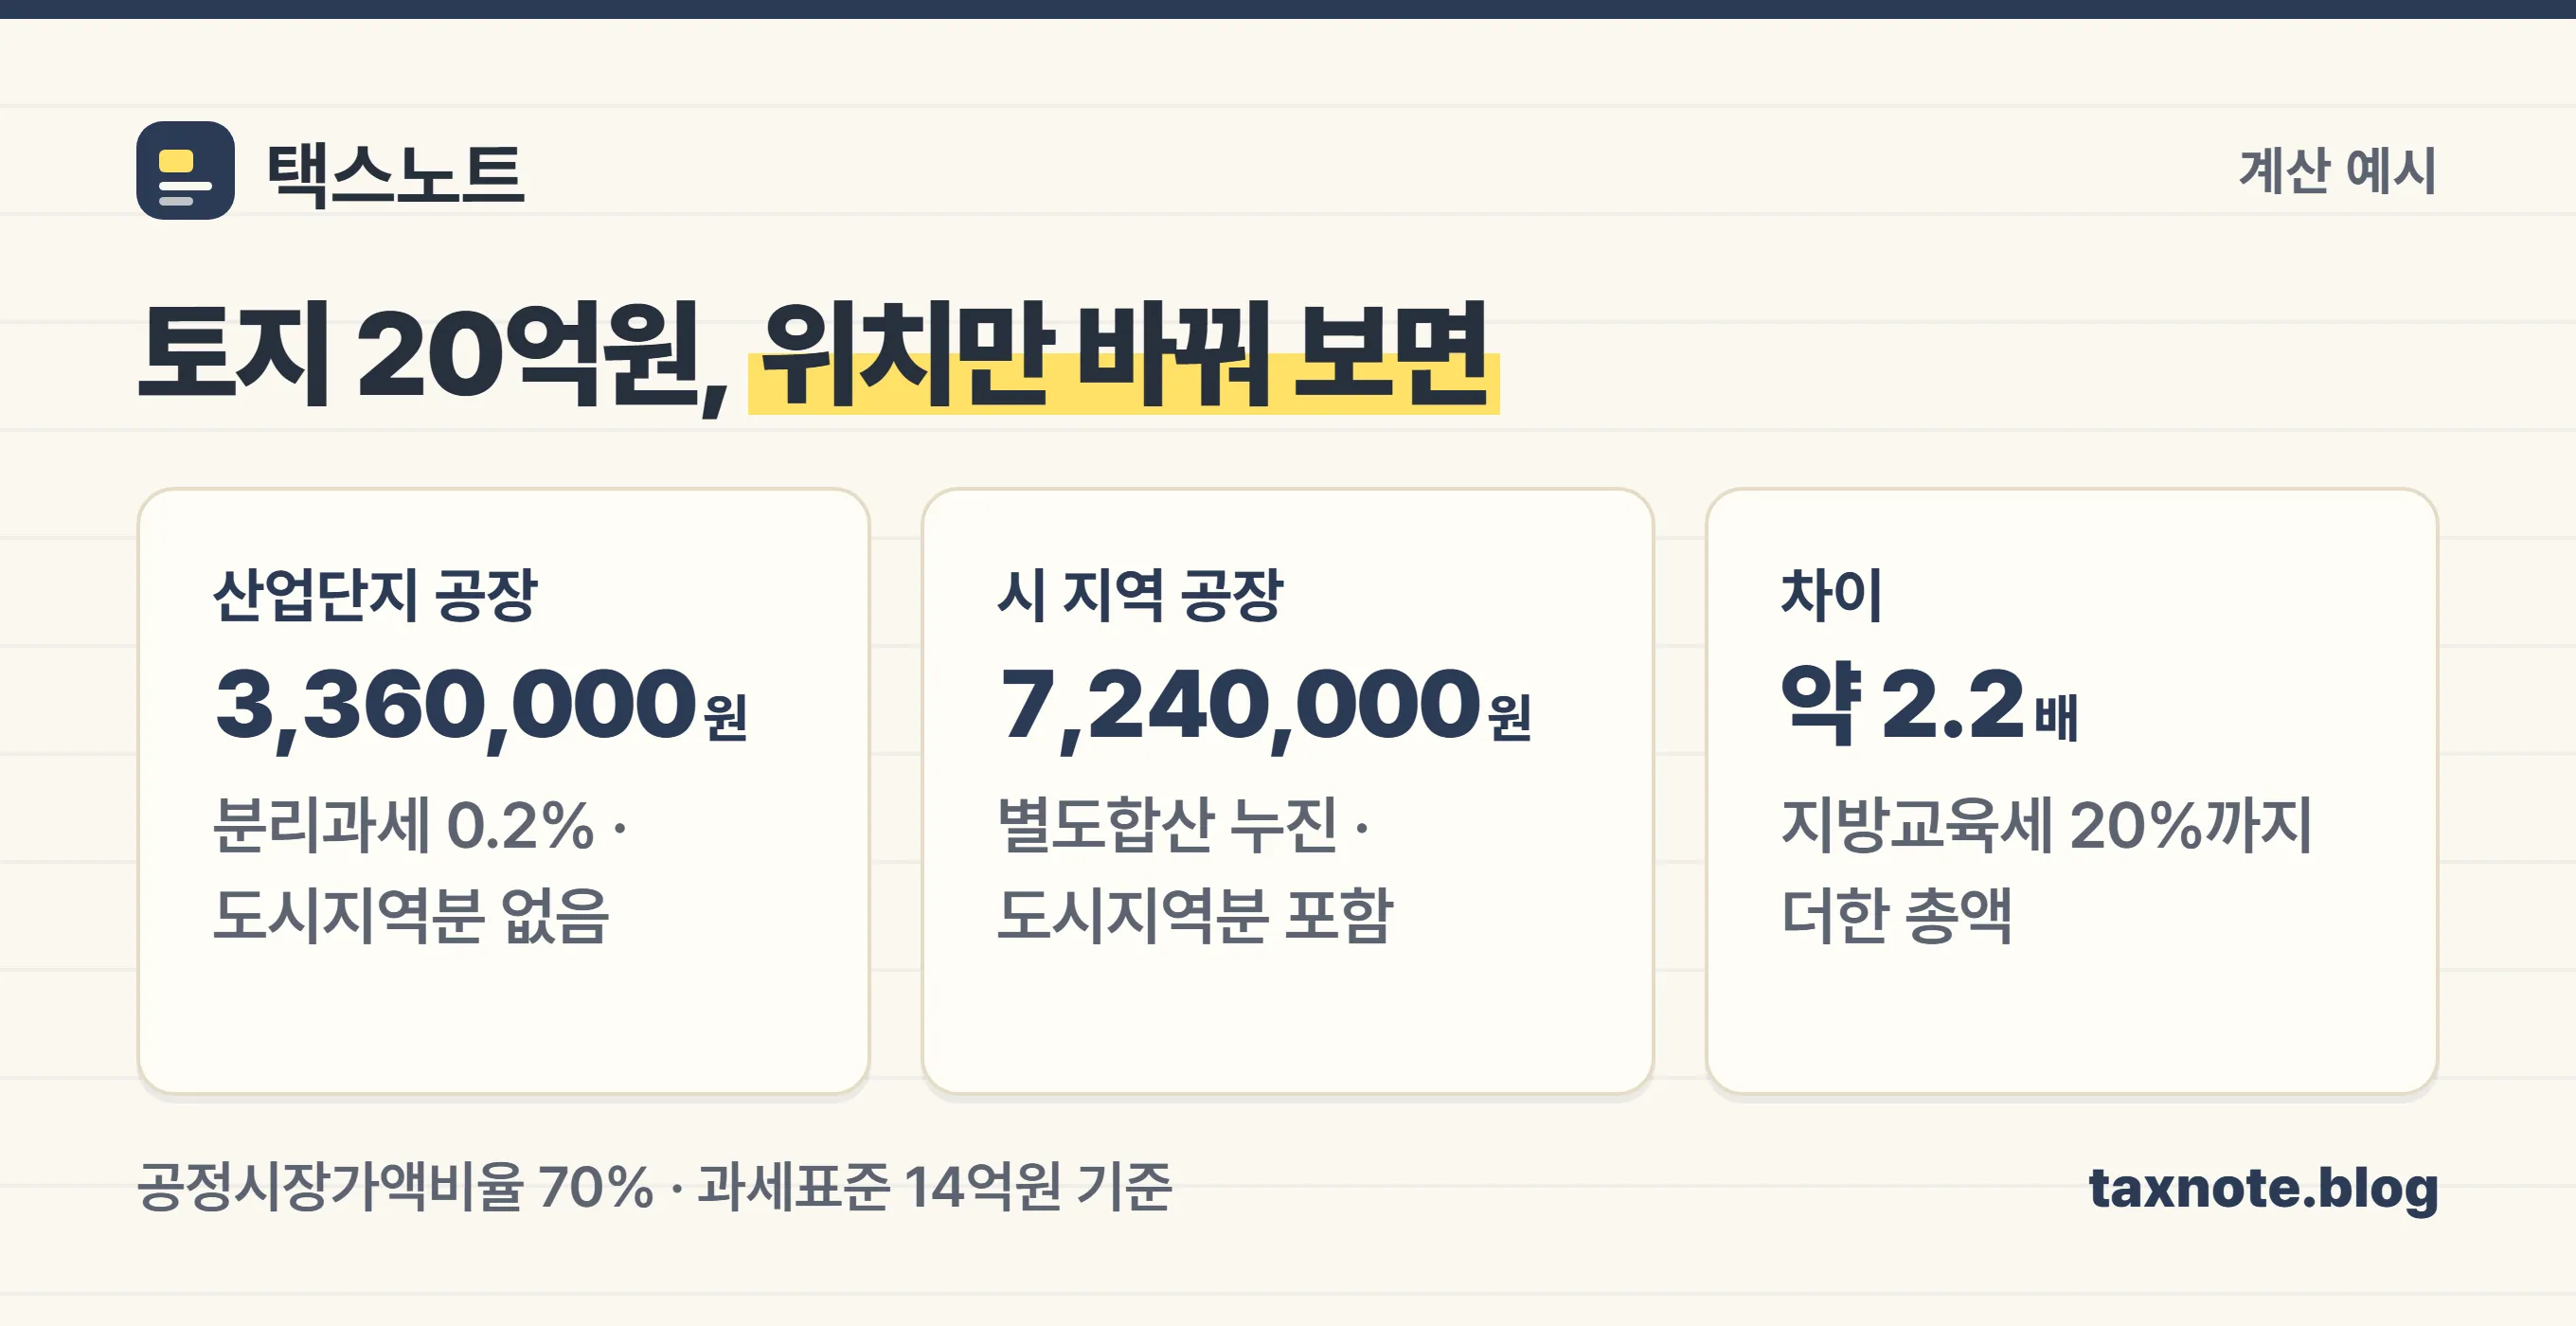
같은 20억원짜리 땅인데 336만원과 724만원, 약 2.2배 차이가 납니다. 세율표만 봐서는 0.2퍼센트와 0.4퍼센트라 두 배인데, 도시지역분이 얹히면서 격차가 더 벌어져요.
🏗️ 부지를 넓게 사면 오히려 손해인가요?
인정 면적을 넘는 부분은 종합합산으로 넘어갑니다. 그리고 종합합산이 셋 중 세율이 가장 높습니다.
제106조 제1항 제1호가 종합합산을 「별도합산 또는 분리과세가 되는 토지를 제외한 토지」로 정의하기 때문에, 초과분은 자동으로 여기에 떨어져요.
숫자로 보면 이렇습니다. 시 지역 공장인데 토지 시가표준액 20억원 중 적용배율 범위가 12억원이고 나머지 8억원이 초과분이라면,
- 별도합산분: 과세표준 8억 4,000만원 → 40만원 + (8억 4,000만원 − 2억원) × 1천분의 3 = 232만원
- 종합합산분: 과세표준 5억 6,000만원 → 25만원 + (5억 6,000만원 − 1억원) × 1천분의 5 = 255만원
- 합계 487만원
전부 별도합산이었다면 440만원이었을 텐데, 면적의 40퍼센트가 초과분이라는 이유로 47만원이 더 붙었습니다.
땅이 넓을수록 초과분 비중이 커지고, 초과분에는 최고세율 1천분의 5가 걸립니다. 공장 부지를 늘릴 때 기준면적을 함께 확인해야 하는 이유예요.
🚧 수도권에 공장을 새로 지으면요?
건축물 재산세가 5년간 다섯 배가 됩니다.
지방세법 제111조 제2항이 「수도권정비계획법」 제6조에 따른 과밀억제권역에서 공장을 신설·증설하는 경우, 그 건축물 재산세율을 최초의 과세기준일부터 5년간 제1항 제2호 다목 세율의 100분의 500으로 정합니다.
그 밖의 건축물 세율이 1천분의 2.5이니, 5년 동안 1천분의 12.5가 적용되는 셈이에요.
다만 같은 항이 괄호로 산업단지와 유치지역, 공업지역은 제외한다고 적고 있습니다. 여기서도 산업단지·공업지역이 예외로 빠지는 구조가 반복돼요.
건축물 세율은 이렇게 세 갈래입니다(제111조 제1항 제2호).
| 건축물 | 세율 |
|---|---|
| 골프장·고급오락장용 | 1천분의 40 |
| 시 지역 주거지역 등의 공장용 건축물 | 1천분의 5 |
| 그 밖의 건축물 | 1천분의 2.5 |
주거지역 안에 있는 공장은 건축물 세율부터 두 배로 시작합니다. 토지에서 별도합산, 건축물에서 1천분의 5, 여기에 도시지역분까지 세 겹으로 겹치는 구조예요.
📋 고지서가 이상하면 무엇부터 보나요?
세액이 예상과 다르면 확인할 지점이 정해져 있습니다.
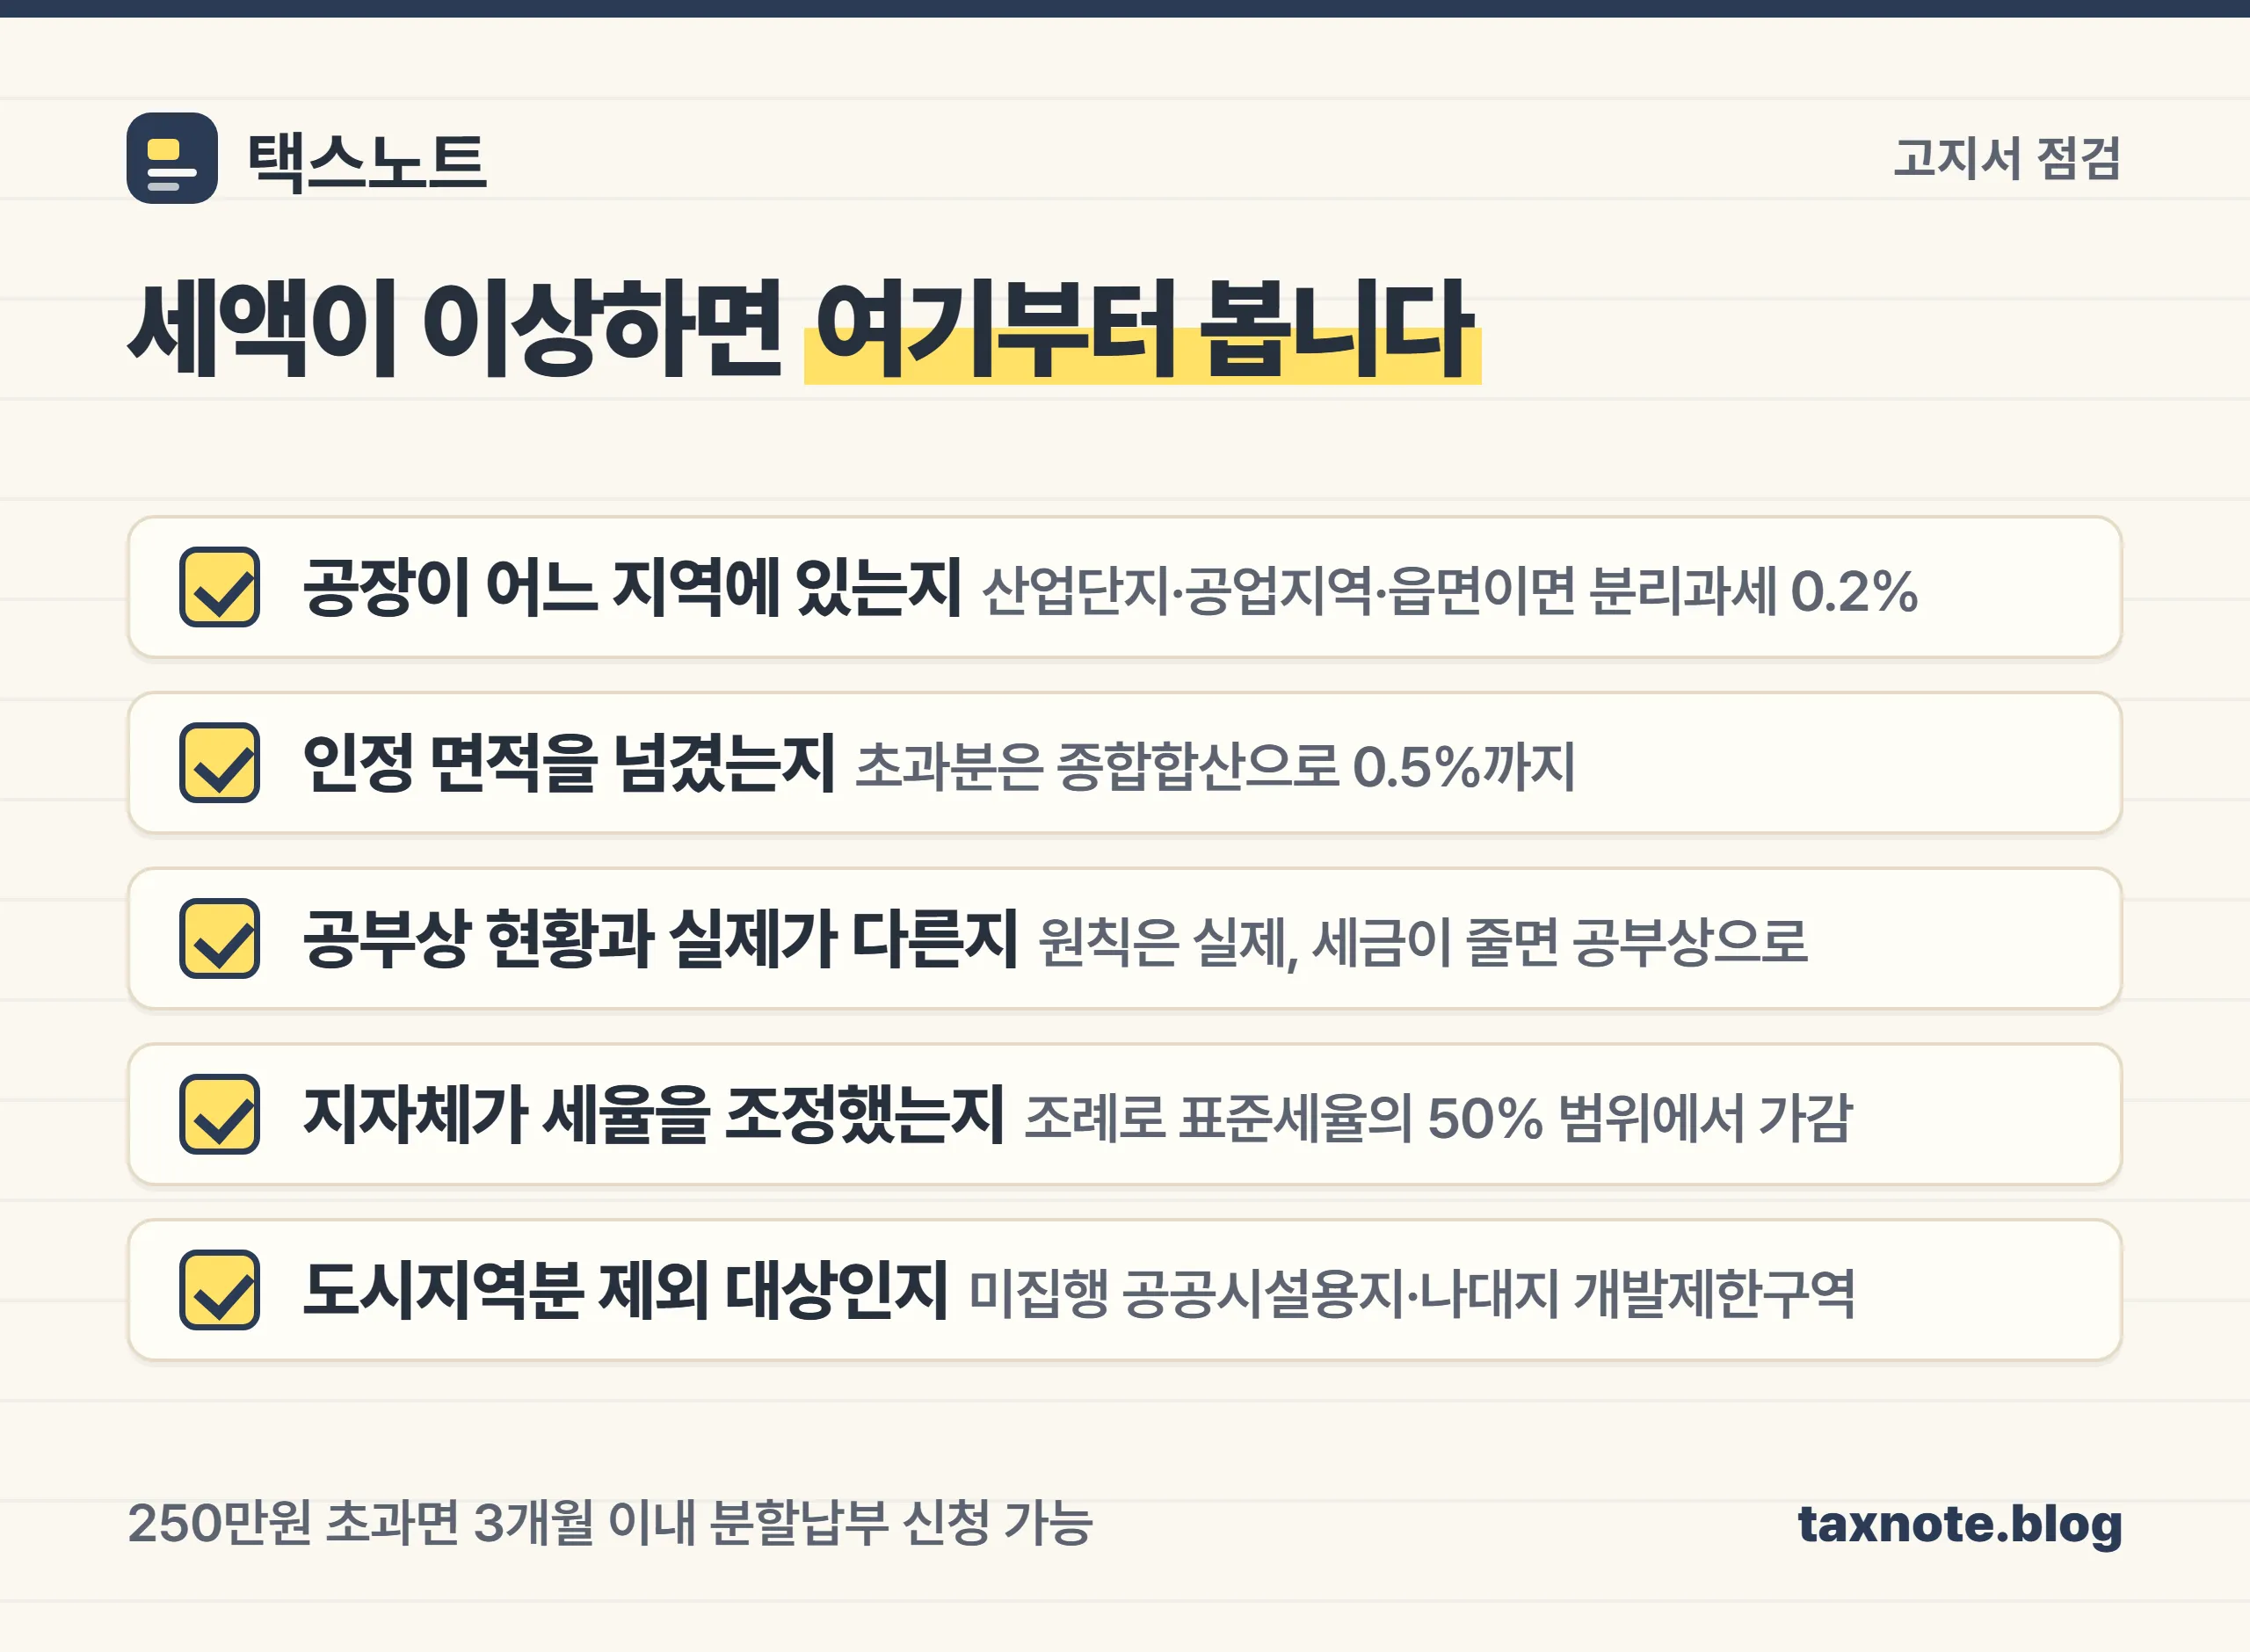
첫째, 공부상 현황과 실제 현황이 다른지 봅니다.
제106조 제3항은 원칙을 사실상의 현황으로 정합니다. 토지대장에 뭐라고 적혀 있든 실제로 공장으로 쓰면 공장으로 봐요.
그런데 단서가 있습니다. 「재산세 부담이 낮아지는 경우 등 대통령령으로 정하는 경우에는 공부상 등재현황에 따라」 부과합니다(2021년 12월 28일 신설).
즉 사실상 현황이 유리하면 공부상으로 돌려버리는 장치가 들어와 있어요. 용도를 바꿔 세금을 줄이는 접근은 이 단서에 막힙니다.
둘째, 표준세율이 그대로 적용됐는지 봅니다.
제111조 제3항은 지방자치단체의 장이 조례로 표준세율의 100분의 50 범위에서 가감할 수 있게 합니다. 다만 가감한 세율은 그 해에만 적용돼요.
같은 조건인데 지자체마다 세액이 다를 수 있다는 뜻입니다. 위에서 본 세율표는 표준세율이지 확정 세율이 아니에요.
셋째, 도시지역분 제외 대상인지 봅니다.
제112조 제3항은 도시·군관리계획 결정과 지형도면 고시가 끝났는데 과세기준일 현재 미집행된 공공시설용 토지, 그리고 지상 건축물이나 이용시설이 없는 개발제한구역 토지를 도시지역분에서 제외합니다.
💰 250만원이 넘으면 나눠 낼 수 있어요
납부세액이 250만원을 초과하면 분할납부가 가능합니다. 지방세법 제118조입니다.
납부할 세액의 일부를 납부기한이 지난 날부터 3개월 이내에 나눠 낼 수 있어요. 종합부동산세의 분납 기한이 6개월인 것과 다르니 헷갈리지 않게 확인하셔야 합니다.
위 B사 사례처럼 토지분만 724만원이 나오는 규모라면 분할납부 대상입니다.
다만 분할납부는 신청해야 적용됩니다. 고지서가 자동으로 나눠 나오지 않아요. 시행령 제116조가 기준과 신청 절차를 정하고 있으니 관할 지자체 세무과에 납기 안에 신청하셔야 합니다.
9월 16일부터 30일까지는 토지분 재산세와 종합부동산세 합산배제 신고가 겹치는 구간입니다. 법인이 부동산을 들고 있으면 이 2주가 한 해에서 가장 바쁜 시기예요.
여기서 현실적으로 걸리는 건 자금입니다. 재산세는 날짜가 정해져 나가는 돈인데, 그 시기에 받을 대금이 밀려 있으면 분할납부를 신청하고도 마음이 편치 않습니다. 매년 이 리듬이 반복된다면 입금 확인과 미수 리마인드를 자동으로 돌리는 방법도 함께 보시면 좋아요.
💡 9월 30일은 정해져 있는데, 들어올 돈은요?
재산세 납기는 달력에 박혀 있는데 거래처 입금일은 매번 다릅니다. 청구스를 쓰는 기업은 결제까지 걸리는 기간이 평균 19일 단축됐습니다.
설치 없이 웹에서 바로 · 소개서는 이메일로 바로 발송📚 참고한 1차 출처
- 지방세법 제106조(과세대상의 구분 등) — 제1항 제1호 종합합산·제2호 가목 공장용 건축물 부속토지·제3호 가목 공장용지, 제3항 사실상 현황 원칙과 세부담이 낮아지는 경우의 단서
- 지방세법 제110조(과세표준) — 제1항 제1호 토지·건축물은 시가표준액의 100분의 50~90 범위에서 공정시장가액비율 적용
- 지방세법 제111조(세율) — 제1항 제1호 토지 세율표(종합합산·별도합산·분리과세), 제2호 건축물 세율, 제2항 과밀억제권역 공장 신증설 5년간 100분의 500, 제3항 조례로 100분의 50 범위 가감
- 지방세법 제112조(재산세 도시지역분) — 제1항 제2호 1천분의 1.4, 제2항 조례로 1천분의 2.3까지, 제3항 미집행 공공시설용 토지·개발제한구역 토지 제외
- 지방세법 제114조(과세기준일) — 매년 6월 1일
- 지방세법 제115조(납기) — 제1항 제1호 토지 9월 16일~30일, 제2호 건축물 7월 16일~31일, 제3호 주택 2분의 1씩
- 지방세법 제118조(분할납부) — 250만원 초과 시 납부기한 경과 후 3개월 이내
- 지방세법 제151조(과세표준과 세율) — 제1항 제6호 재산세액의 100분의 20, 괄호로 도시지역분 제외
- 지방세법 시행령 제101조(별도합산과세대상 토지의 범위) — 제1항 제1호 각 목(읍면·산업단지·공업지역) 제외와 단서의 무허가·미사용승인 배제, 제2항 용도지역별 적용배율표
- 지방세법 시행령 제102조(분리과세대상 토지의 범위) — 제1항 제1호 제101조제1항제1호 각 목 지역의 공장용 건축물 부속토지와 공장입지기준면적
- 지방세법 시행령 제109조(공정시장가액비율) — 제1항 제1호 토지 및 건축물 100분의 70