법인세는 법인이 1년(사업연도) 동안 번 소득에 매기는 세금입니다. 12월 결산법인 기준 정기신고는 다음 해 3월 31일, 중간예납은 8월 31일까지입니다. 과세표준 구간에 따라 9%에서 24%까지 4단계 누진세율이 적용되고, 여기에 법인지방소득세가 별도로 붙습니다.
법인세 신고기한은 언제인가요?
사업연도 종료일이 속하는 달의 말일부터 3개월 이내에 신고·납부합니다. 대부분의 법인이 12월 결산이므로 다음 해 3월 31일이 기한입니다. 결산월이 다르면 그에 맞춰 기한도 달라집니다.
| 결산월 | 정기신고 기한 |
|---|---|
| 12월 결산 | 다음 해 3월 31일 |
| 3월 결산 | 6월 30일 |
| 6월 결산 | 9월 30일 |
| 성실신고확인 대상 | 위 기한 + 1개월 |
법인세 세율은 얼마인가요?
법인세는 과세표준에 따라 4단계 누진세율이 적용됩니다. 과세표준이 클수록 높은 구간 세율이 적용되며, 산출된 법인세액의 약 10%가 법인지방소득세로 추가됩니다.
| 과세표준 | 세율 |
|---|---|
| 2억 원 이하 | 9% |
| 2억 ~ 200억 원 | 19% |
| 200억 ~ 3,000억 원 | 21% |
| 3,000억 원 초과 | 24% |
중간예납은 어떻게 계산하나요?
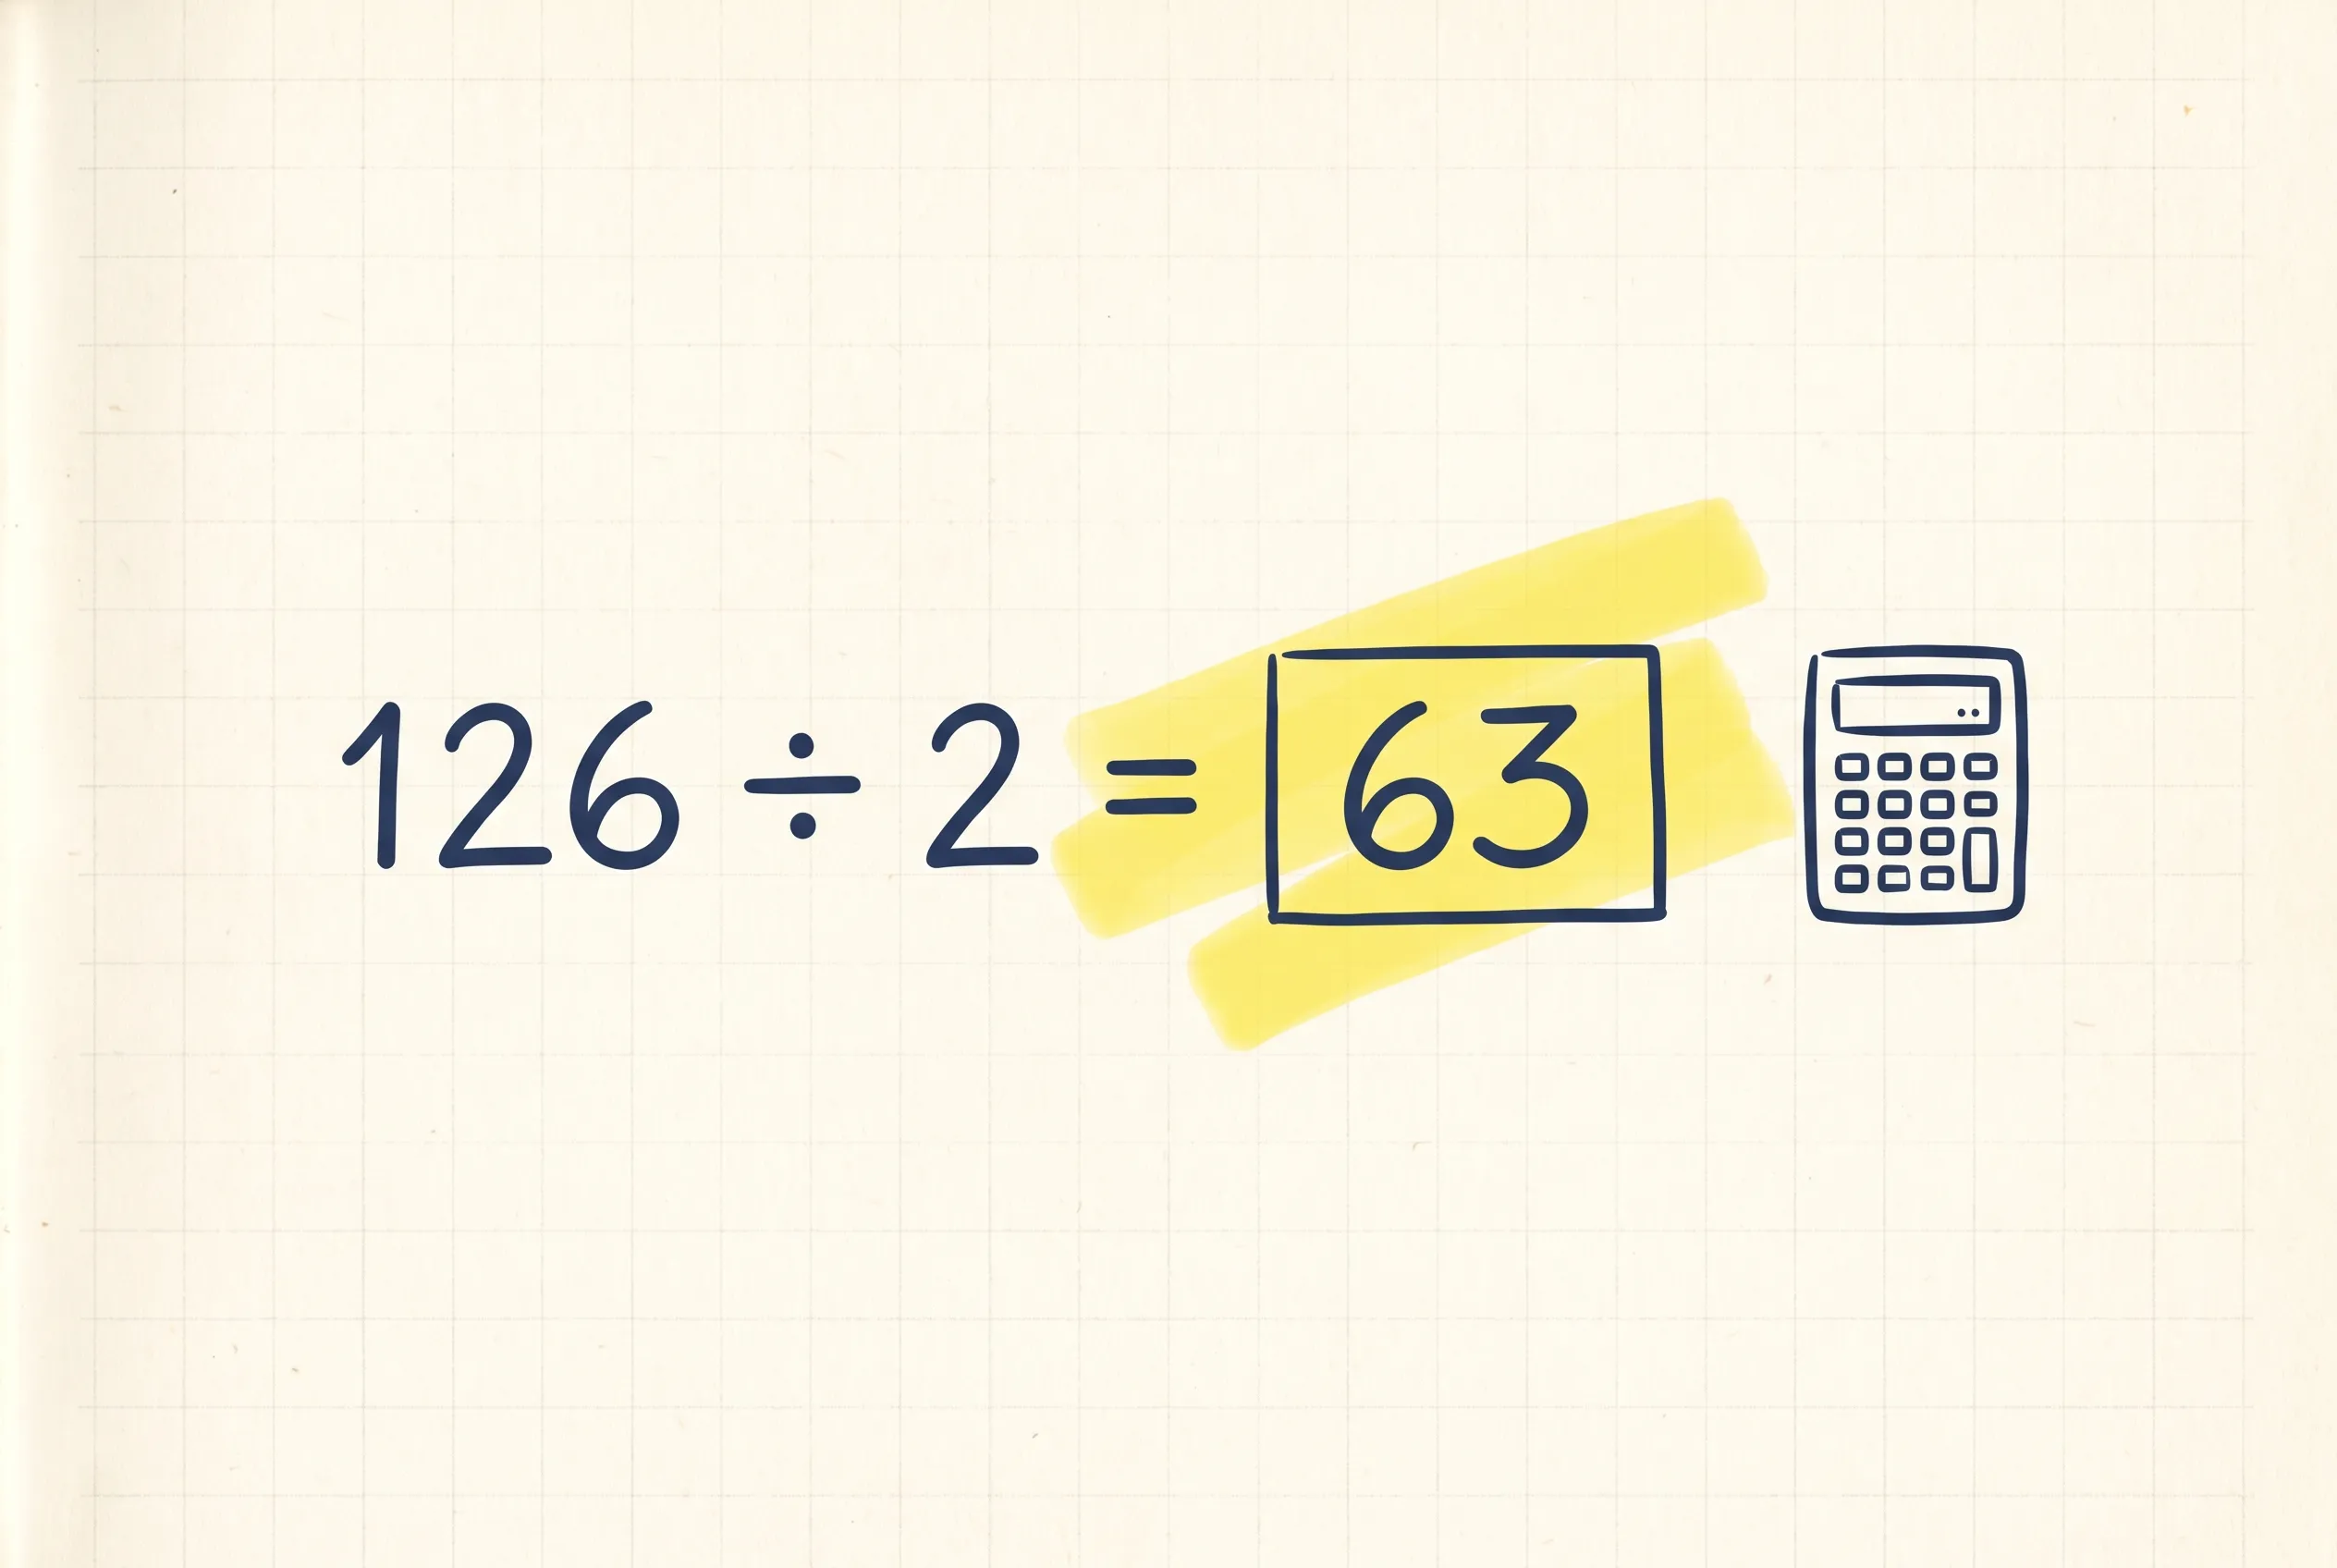
중간예납은 1년 세금을 한 번에 내지 않도록 사업연도 중간에 미리 내는 제도입니다. 직전 사업연도 산출세액의 절반을 내는 방식(직전기 기준)과, 상반기 실적으로 가결산해 계산하는 방식 중 선택합니다.
연 법인세 산출세액 4,000만 원이었던 12월 결산법인의 직전기 기준 중간예납 가정 예시입니다.
| 단계 | 계산 | 금액 |
|---|---|---|
| 직전기 산출세액 | 작년 법인세 | 40,000,000원 |
| 중간예납세액 | ÷ 2 | 20,000,000원 |
| 납부기한 | 8월 31일 | — |
상반기 실적이 작년보다 크게 나빠졌다면 가결산 방식이 유리할 수 있습니다. 두 방식을 비교해 적은 쪽을 고르면 됩니다. 두 계산법의 산식과 금액 예시, 중소기업 면제·분납 기준은 법인세 중간예납 계산법·기한 총정리에서 자세히 정리했습니다.
법인세 외에 부동산을 보유한 법인은 지방세 일정도 함께 봐야 합니다. 사옥·공장 토지 재산세는 9월 16일부터 30일까지가 납기입니다.
자주 묻는 질문
Q. 적자(결손)인데 법인세 신고를 해야 하나요? A. 네. 낼 세금이 없어도 신고는 의무입니다. 결손금을 신고해 둬야 이후 사업연도 소득에서 이월결손금으로 공제받을 수 있습니다.
Q. 중간예납도 안 하면 되나요? A. 직전기 산출세액이 없거나 중소기업으로서 중간예납세액이 일정 금액 미만이면 면제될 수 있습니다. 해당 여부는 홈택스 안내로 확인하세요.
법인세는 결산·세무조정이 얽혀 있어 일정 관리가 핵심입니다. 택스노트는 중소·중견기업 경리·재무팀이 놓치기 쉬운 신고 포인트를 매달 짚어 드립니다.