해마다 3월이면 건강보험 보수총액신고가 돌아오죠. 그런데 이 신고, 안 해도 되는 경우가 생겼습니다. 😮
2024년 8월 20일에 신설된 시행령 조항 때문이에요. 소득세법상 간이지급명세서를 이미 제출했다면 보수총액을 통보한 것으로 봅니다.
그리고 4월이 되면 정산 보험료가 나옵니다. 그 구조도 함께 정리할게요.
📅 보수총액신고는 언제, 무엇을 내나요
기한은 매년 3월 10일입니다. 시행령 제35조 제1항이 정해요.
내는 내용은 두 가지입니다.
- 전년도에 직장가입자에게 지급한 보수의 총액(1월부터 12월까지)
- 그 가입자가 사업장에 종사한 기간
여기서 「보수」는 근로를 제공하고 받은 금품인데, 실비변상적 성격의 금품은 제외합니다(법 70조③). 어디까지가 보수인지는 시행령이 따로 정해요.
건강보험EDI는 이 통보를 하는 창구 중 하나입니다. 자격 신고를 모아 받는 4대사회보험 정보연계센터와는 다른 시스템이에요.
🎯 그런데 안 해도 되는 경우가 생겼습니다
2024년 8월 20일 신설된 시행령 제35조 제3항이 이렇게 정합니다.
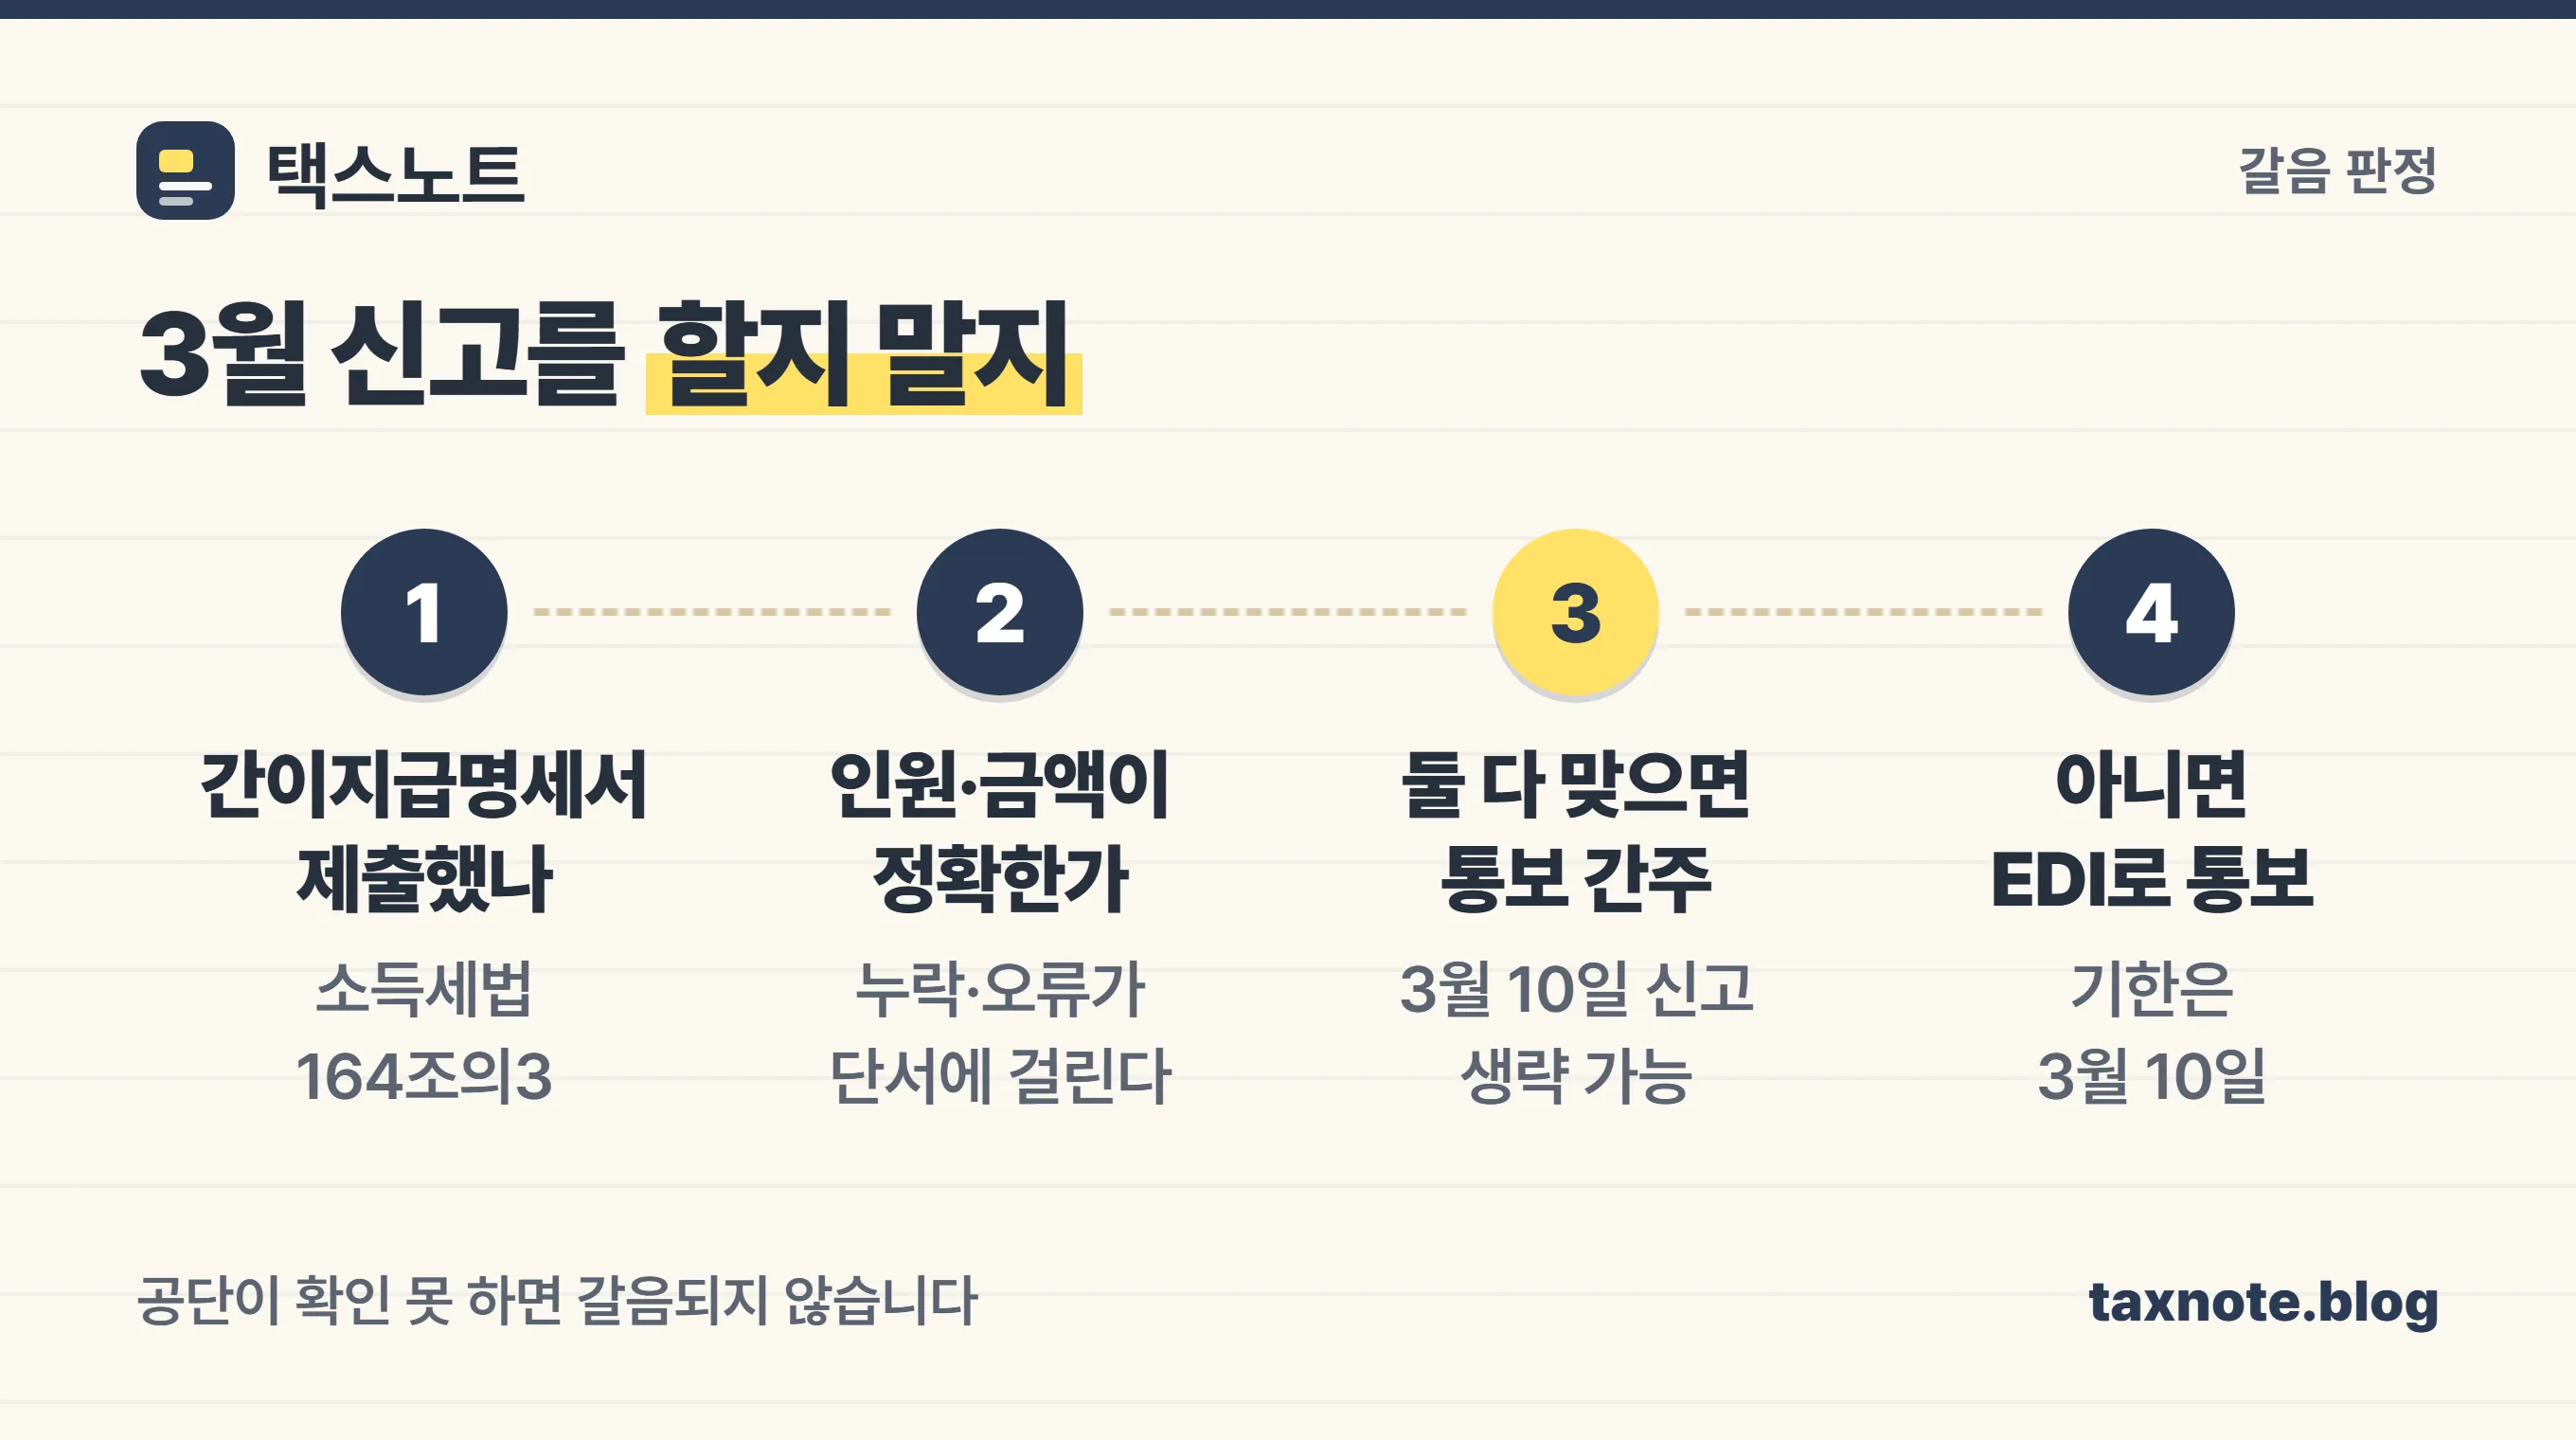
사용자가 「소득세법」 제164조의3제1항에 따라 전년도 직장가입자에게 지급한 보수의 총액에 관한 간이지급명세서를 제출한 경우에는 제1항 전단에 따른 통보를 한 것으로 본다.
즉 근로소득 간이지급명세서를 국세청에 냈다면, 그것으로 건강보험 보수총액 통보가 갈음됩니다.
다만 단서가 붙어 있어요. 공단이 그 간이지급명세서의 기재 사항 누락이나 오류 때문에 보수월액 산정에 필요한 사항을 확인할 수 없는 경우에는 갈음되지 않습니다.
🧮 보수월액은 어떻게 계산되나요
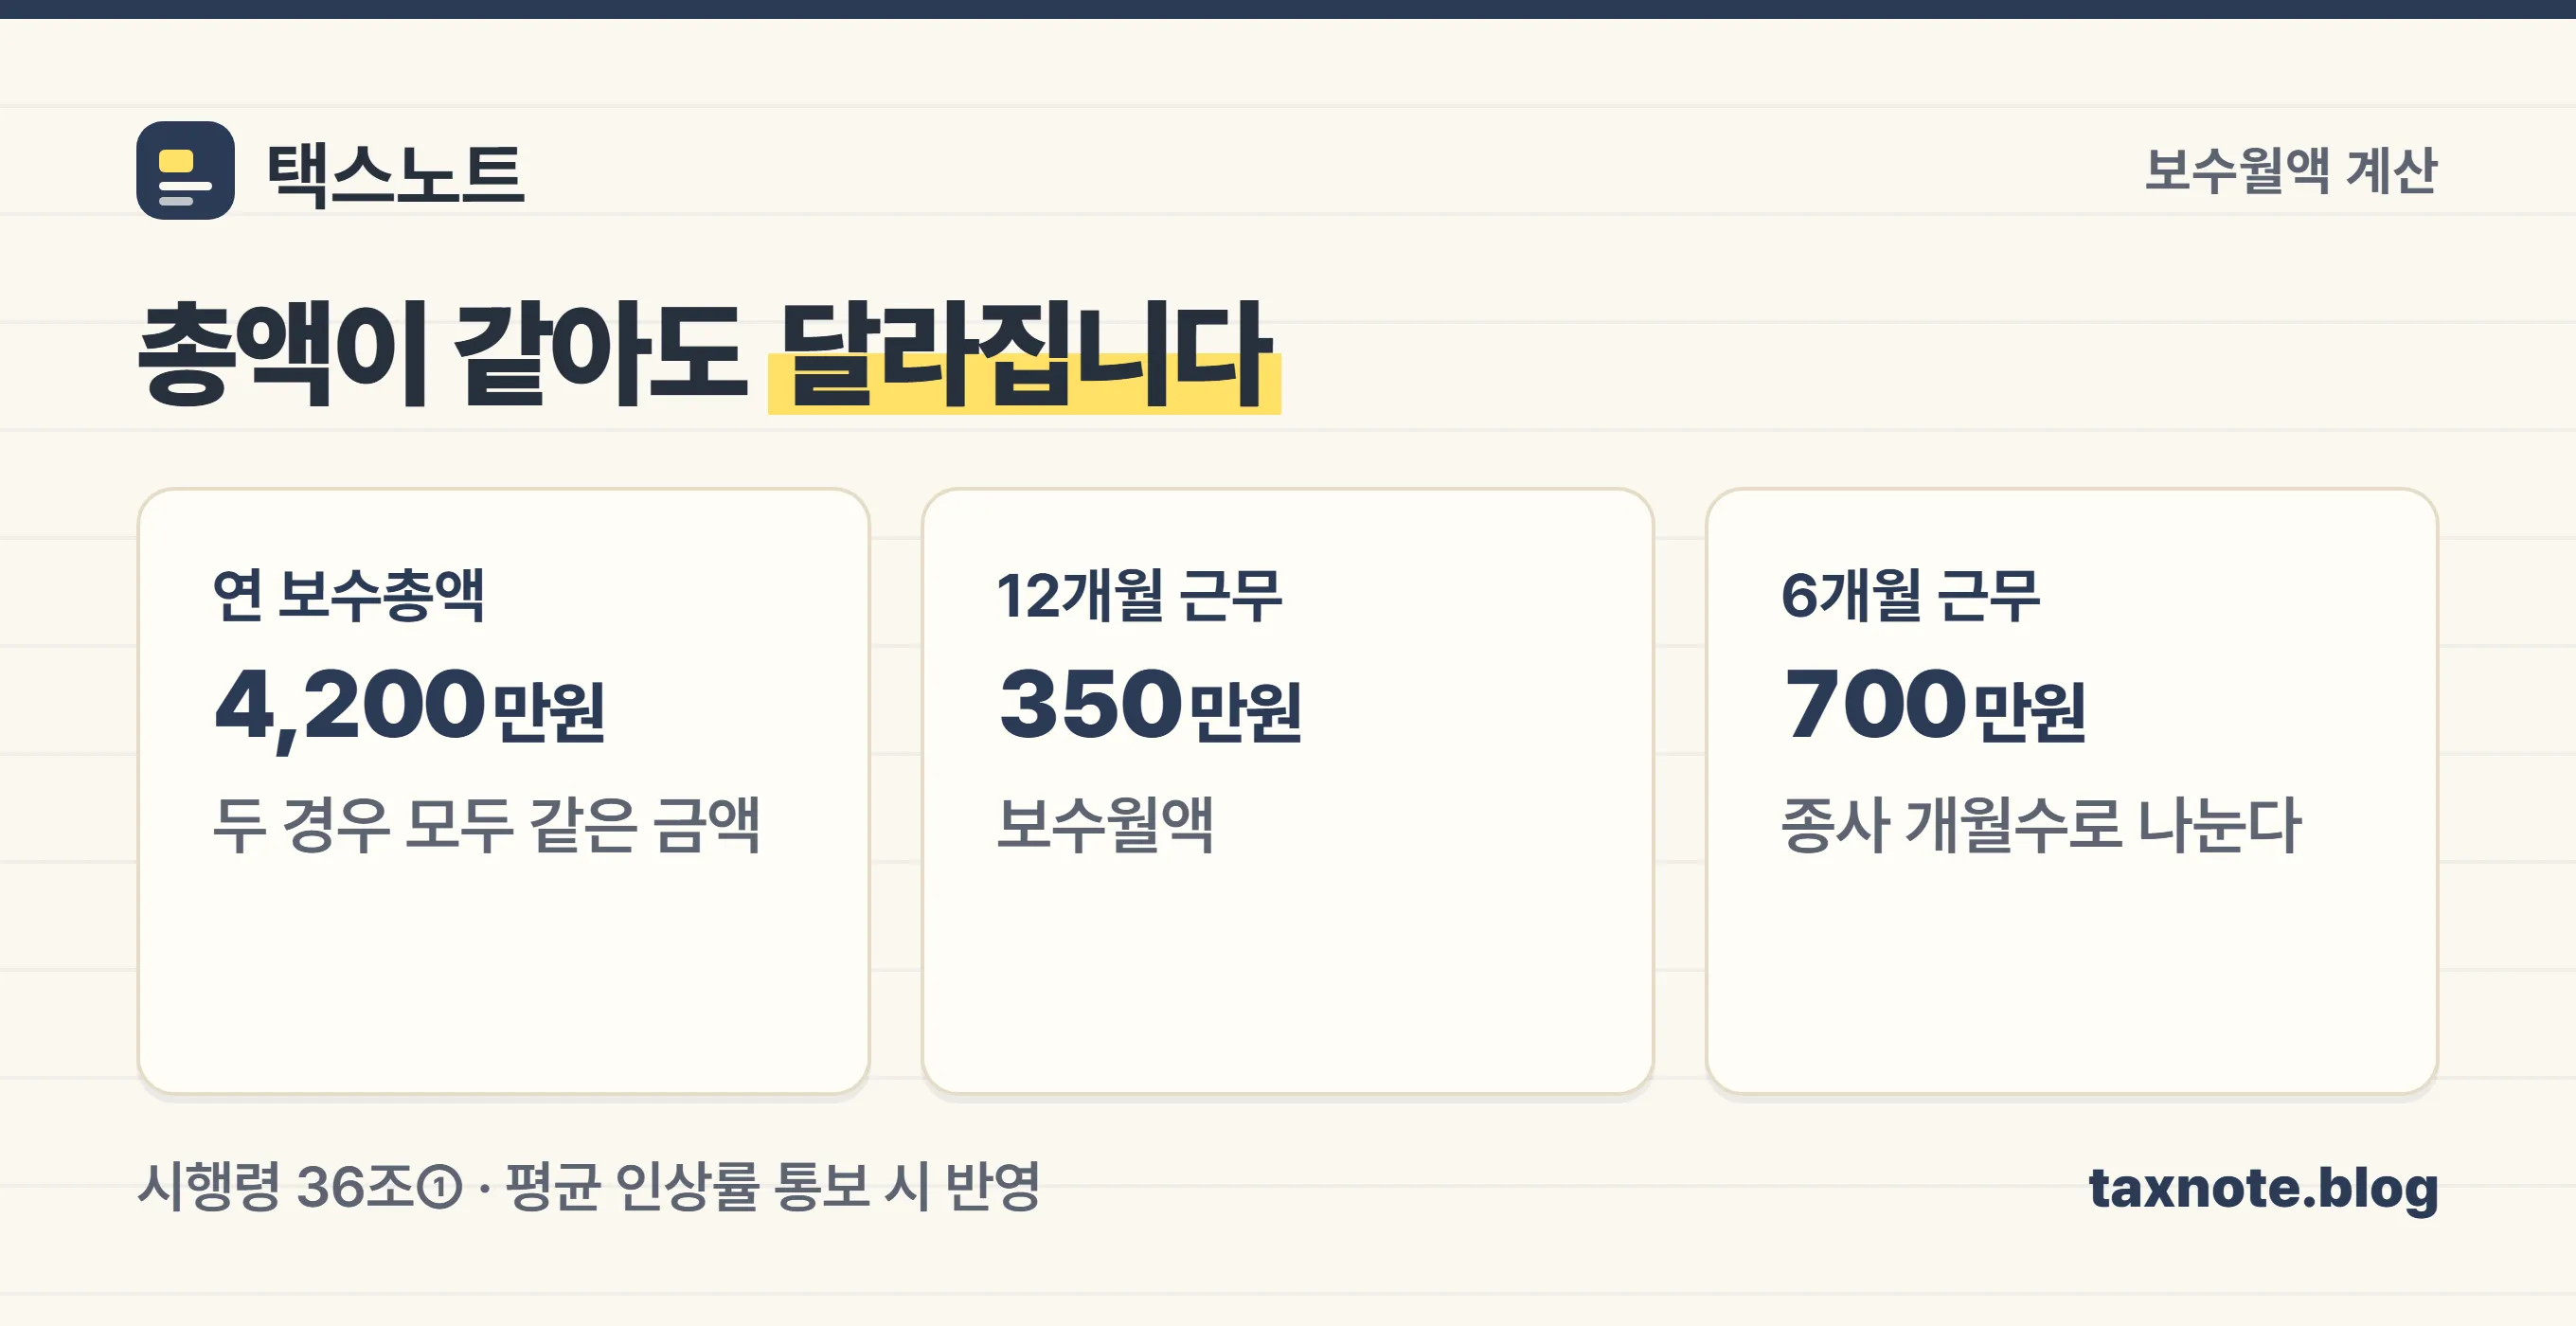
공단은 통보받은 보수총액을 전년도 중 그 사업장에 종사한 개월수로 나눠 보수월액을 결정합니다(36조①).
예를 들어 볼게요.
- 2025년 지급 보수총액 4,200만원, 12개월 근무 → 보수월액 350만원
- 같은 총액인데 7월 입사라 6개월 근무 → 보수월액 700만원
총액이 같아도 근무 개월수가 다르면 보수월액이 달라집니다. 종사 기간을 정확히 적어야 하는 이유예요.
여기에 조정 장치가 하나 있습니다. 사용자가 그 사업장의 해당 연도 평균 인상률 또는 인하율을 통보하면, 계산한 금액에 그 비율을 반영해 결정합니다(36조① 단서).
💸 4월에 나오는 정산 보험료의 정체
건강보험료는 일단 부과하고 나중에 맞추는 구조입니다. 시행령 제39조 제1항이 그 근거예요.
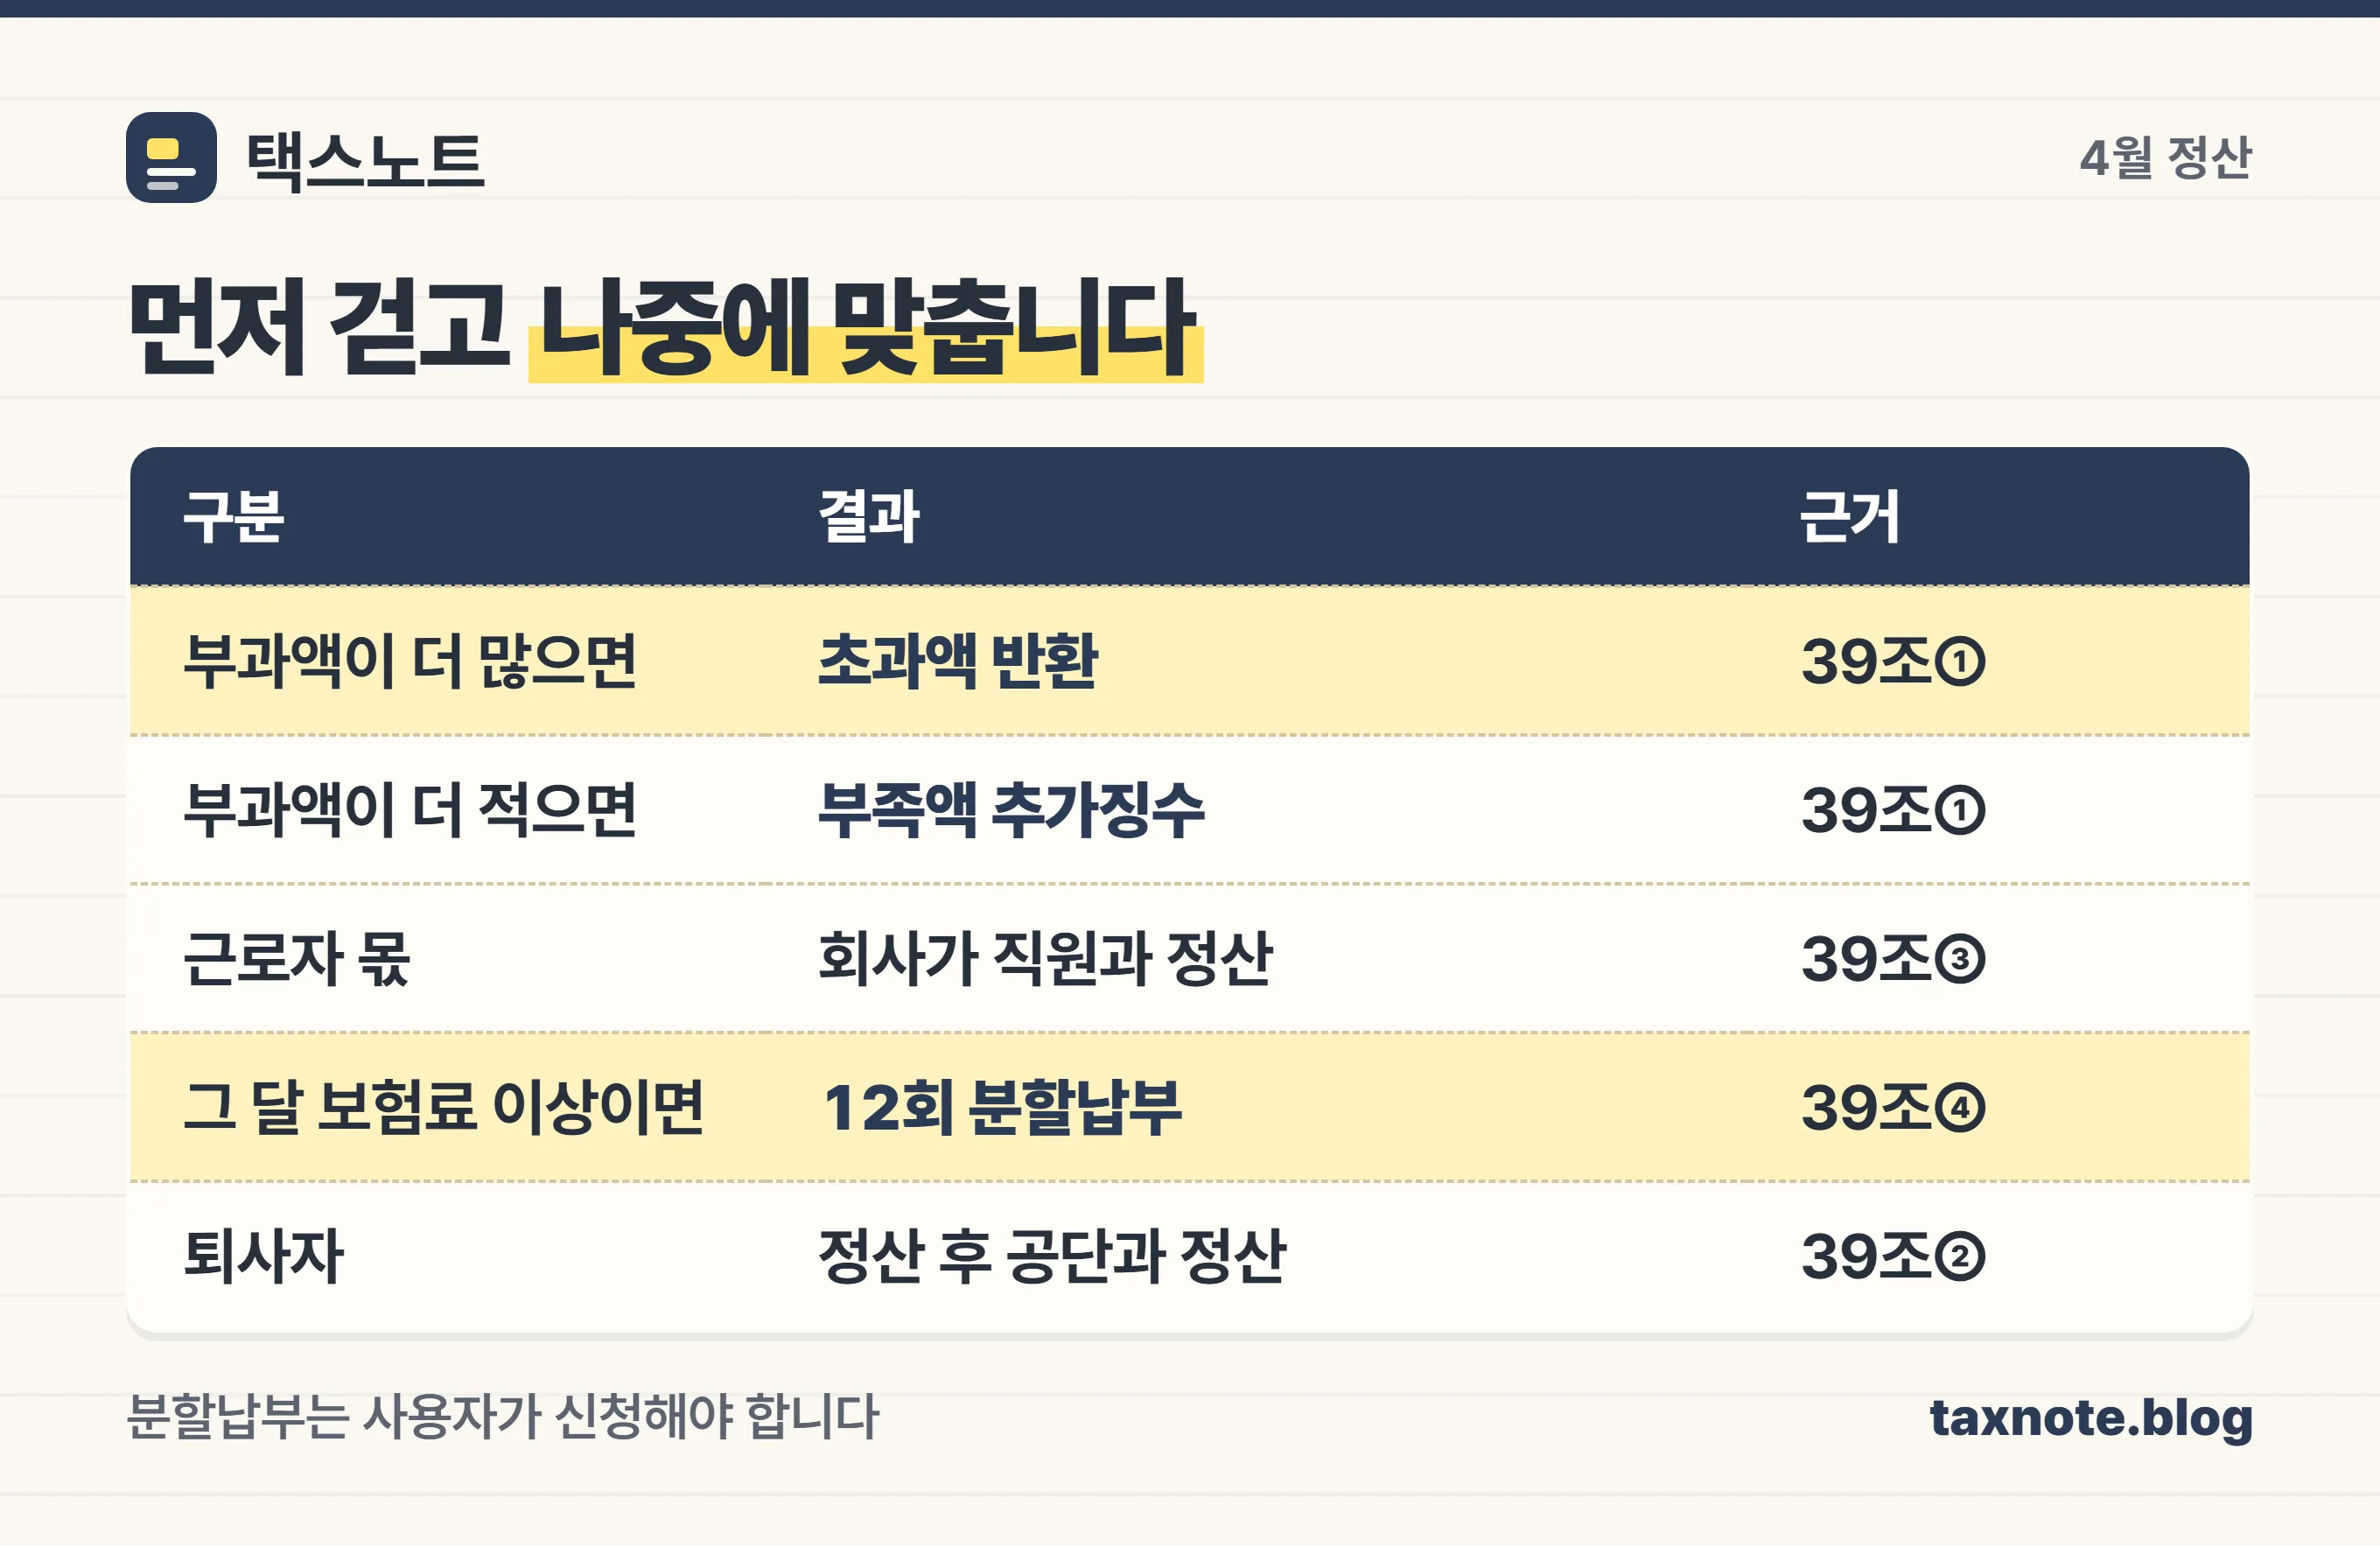
공단은 원래 산정·징수한 보수월액보험료의 금액이 다시 산정한 보수월액보험료의 금액을 초과하는 경우에는 그 초과액을 사용자에게 반환하여야 하며, 부족한 경우에는 그 부족액을 사용자로부터 추가로 징수하여야 한다.
작년에 보수월액 300만원으로 부과했는데 실제 보수총액이 월평균 350만원이었다면, 그 차액만큼 부족분이 생깁니다. 그게 4월 고지서에 붙어 나와요.
반대로 실제가 더 적었다면 반환됩니다.
| 상황 | 결과 | 근거 |
|---|---|---|
| 부과액 > 다시 산정한 금액 | 초과액 반환 | 39조① |
| 부과액 < 다시 산정한 금액 | 부족액 추가 징수 | 39조① |
| 퇴사자 | 다시 산정해 근로자와 정산 후 공단과 정산 | 39조② |
퇴사 시점의 정산은 구조가 조금 다릅니다. 그쪽은 4대보험 상실신고 글에서 따로 다뤘어요.
🤝 정산된 돈은 누가 주고받나요
공단은 사용자를 상대로 반환하고 추가 징수합니다. 회사가 창구가 되는 구조예요.
그래서 시행령 제39조 제3항이 한 단계를 더 정합니다.
사용자는 반환받은 금액 또는 추가 납부한 금액 중 직장가입자가 반환받을 금액 및 부담하여야 할 금액에 대해서는 해당 직장가입자와 정산하여야 한다.
즉 회사가 받은 환급액 중 직원 몫은 직원에게 돌려주고, 추가로 낸 금액 중 직원 몫은 직원에게서 받아야 합니다.
이 정산을 급여에서 처리할 때는 어느 달 급여명세서에 반영했는지를 남겨 두세요. 나중에 문의가 들어오면 근거가 됩니다. 📌
📆 목돈이 나올 때는 나눠 낼 수 있어요
정산액이 크면 4월 급여에서 한꺼번에 빠져 직원이 놀라는 일이 생기죠. 여기에도 조문이 있습니다.
시행령 제39조 제4항(2024년 5월 7일 개정)입니다. 추가징수금액 중 직장가입자가 부담하는 금액이 그 달의 보수월액보험료 이상인 경우, 사용자의 신청에 따라 12회 이내로 분할납부하게 할 수 있어요.
조건을 정리하면 이렇습니다.
- 대상은 추가징수금액 중 근로자 부담분
- 비교 기준은 추가징수금액을 고지하는 날이 속하는 달의 보수월액보험료
- 회사가 신청해야 합니다. 자동이 아니에요
- 최대 12회
직원 부담이 그 달 보험료를 넘는다면 분할납부 신청을 먼저 검토하시는 편이 좋습니다.
🏢 보수가 오르면 중간에 신고하나요
여기서 사업장 규모에 따라 갈립니다(36조②).
| 구분 | 보수 변경 신고 | 기한 |
|---|---|---|
| 상시 100명 미만 | 신청할 수 있다(임의) | — |
| 상시 100명 이상 | 신청하여야 한다(의무) | 14일 이전 변경 → 그 달 15일 / 15일 이후 변경 → 다음 달 15일 |
중간에 변경 신고를 해 두면 부과액이 실제에 가까워져서 4월 정산 폭이 줄어듭니다. 100명 미만이라도 인상 폭이 크면 신청을 고려할 만해요.
⚠️ 통보를 안 하면 어떻게 되나요
공단이 직접 조사합니다. 시행령 제36조 제3항이 이렇게 정해요.
사용자가 제35조에 따른 통보를 하지 않거나 통보 내용이 사실과 다르면, 공단은 법 제94조에 따라 그 사실을 조사하여 보수월액을 산정·변경할 수 있습니다.
또 제35조 제2항은 수시 통보 사유 세 가지를 정합니다.
- 사업장이 폐업·도산하거나 이에 준하는 사유가 생긴 경우
- 사립학교가 폐교된 경우
- 일부 직장가입자가 퇴직한 경우
세 번째가 실무에서 자주 걸립니다. 퇴사자가 나오면 그 시점에 통보해야 해요.
✅ 3월에 이 순서로 확인하세요
- 간이지급명세서를 냈는지, 내용이 정확한지 먼저 확인합니다. 갈음 여부가 여기서 갈려요
- 인원 누락·금액 오류가 있으면 정정한 뒤 갈음 가능 여부를 판단합니다
- 갈음되지 않는다면 3월 10일까지 건강보험EDI로 보수총액을 통보합니다
- 종사 개월수를 가입자별로 확인합니다. 총액보다 이쪽에서 오류가 잘 납니다
- 보수가 크게 올랐다면 평균 인상률 통보를 검토합니다(36조① 단서)
- 4월 고지서를 받으면 직원별 정산액을 계산해 급여에 반영하고 기록을 남깁니다
- 근로자 부담분이 그 달 보험료를 넘으면 분할납부를 신청합니다(39조④)
💡 4월에 목돈이 빠져나가는데 받을 돈은 안 들어온다면
정산 보험료는 날짜가 정해져 있어 미룰 수가 없죠. 그때 회사 통장을 지켜 주는 건 제때 들어오는 매출채권입니다. 청구스를 쓰는 회사는 1개월 이상 연체가 83.3퍼센트 줄었습니다.
설치 없이 웹에서 바로 · 소개서는 이메일로 바로 발송📚 참고한 1차 출처
- 국민건강보험법 제70조(보수월액) — 제1항 보수 기준 산정, 제3항 실비변상적 금품 제외
- 국민건강보험법 시행령 제35조(보수월액 산정을 위한 보수 등의 통보) — 제1항 3월 10일 기한, 제2항 수시 통보 3사유, 제3항 간이지급명세서 제출 시 통보 간주(2024.8.20 신설)와 그 단서
- 국민건강보험법 시행령 제36조(보수월액의 결정 등) — 제1항 종사 개월수 나눗셈과 평균 인상률 반영, 제2항 100명 이상 사업장 변경 신청 의무, 제3항 미통보 시 직권 조사
- 국민건강보험법 시행령 제39조(보수월액보험료의 정산 및 분할납부) — 제1항 반환·추가징수, 제2항 퇴직 시 정산, 제3항 직장가입자와의 정산, 제4항 12회 이내 분할납부(2024.5.7 개정)
- 소득세법 제164조의3(간이지급명세서의 제출) — 갈음의 근거가 되는 제출 의무